

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅰ章 世界と日本の貿易
第2節 世界のサービス・デジタル貿易 第2項 世界のデジタル貿易(EC)
世界のデジタル貿易額を押し上げる越境EC
世界のデジタル貿易額は堅調に推移している。国際貿易センター(ITC)が2025年9月に発行したレポートによると、2020年から2024年までのデジタル貿易額注1のCAGRは12.1%で、世界貿易全体のCAGR(9.7%)を上回った注2。同レポートにおける「デジタル貿易」は、「デジタル受注型取引」(Digitally Ordered Trade)と「デジタル提供型取引」(Digitally Delivered Trade)から構成される。前者はコンピューターネットワークを介して注文された物品やサービスに関する国際取引を指し、後者はコンピューターネットワークを介して提供されるサービス貿易を指す。2020~2024年のCAGRはそれぞれ16.7%、9.6%で、デジタル受注型取引がデジタル貿易の成長を牽引していることが分かる。ITCは、デジタル受注型取引の成長について、越境電子商取引(EC)市場の拡大によるものと分析している。さらに、その背景要因として、アマゾンをはじめとする越境ECプラットフォームの世界的な利用拡大を挙げている。本稿では、デジタル貿易、ひいては世界貿易全体を下支えする世界のEC市場について、2025年以降の動向を中心に概説する。
拡大続ける世界のEC小売市場
米調査会社eMarketerによると、2025年の世界のEC小売注3市場規模(売上高)は前年比8.4%増の6兆4,657億ドルとなった(図表I-25)。国別に見ると、中国(3兆2,845億ドル)と米国(1兆2,650億ドル)が圧倒的な市場規模を誇り、両国で世界シェア約7割を占める。市場規模上位国の中でも、インドとロシアの前年比伸び率が高く、それぞれ18.3%、19.5%だった。小売全体に占めるEC小売の割合は、中国で45.9%と世界全体(20.2%)を大きく上回った。
| 国名 | EC小売市場規模 | 前年比 | 世界シェア | 小売全体に占めるEC小売の比率 |
|---|---|---|---|---|
| 世界 | 6,465.7 | 8.4 | 100.0 | 20.2 |
| 中国 | 3,284.5 | 8.6 | 50.8 | 45.9 |
| 米国 | 1,265.0 | 6.1 | 19.6 | 16.8 |
| 英国 | 209.1 | 4.8 | 3.2 | 27.7 |
| 日本 | 137.2 | 3.5 | 2.1 | 12.5 |
| インド | 130.3 | 18.3 | 2.0 | 9.6 |
| 韓国 | 129.8 | 5.3 | 2.0 | 28.2 |
| ロシア | 128.4 | 19.5 | 2.0 | 19.5 |
| ドイツ | 115.2 | 11.2 | 1.8 | 9.5 |
| インドネシア | 92.3 | 10.0 | 1.4 | 21.3 |
| フランス | 92.3 | 2.4 | 1.4 | 10.2 |
| ブラジル | 84.0 | 15.0 | 1.3 | 12.6 |
| カナダ | 82.5 | 6.5 | 1.3 | 12.8 |
| メキシコ | 62.5 | 15.1 | 1.0 | 17.0 |
| スペイン | 54.2 | 11.3 | 0.8 | 11.2 |
| ポーランド | 46.6 | 7.5 | 0.7 | 15.6 |
- 注:
-
- 市場規模上位15カ国と世界計を掲載。
- 全てeMarketerの推計(2026年7月21日時点のデータ)に基づく。
- 出所:
- eMarketerから作成
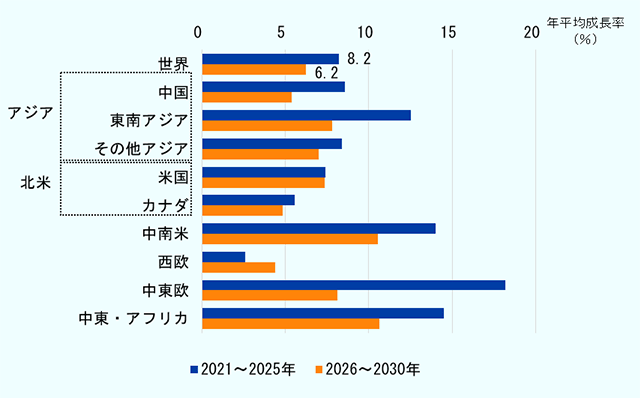
世界のEC小売市場は、ペースを落としつつも、今後も成長を続ける見込みだ。CAGRを確認すると、2021~2025年は世界全体で8.2%増、2026~2030年も6.2%増と予測される(図表I-26)。国・地域別に見ると、2021~2025年の成長を牽引してきたのは、中東欧とグローバルサウス地域だ。今後、市場が成熟していくにつれてこれらの地域でも成長率は低下すると推測されるが、2026~2030年も中東・アフリカおよび中南米では10%超のCAGRが見込まれている。
- 注:
-
- 市場規模の大きい中国および米国は国単位で掲載。
- eMarketerの推計に基づく。
- 出所:
- eMarketer(2026年7月21日時点のデータ)から作成
世界各地で中国からの購入目立つ
国際郵便機構(IPC)では毎年、越境EC利用者の行動・意識調査を行っている。2025年版の調査は、同年9月に37カ国注4で実施された。調査対象は、過去3カ月間で少なくとも1回はオンラインで商品を購入し、かつ、過去1年間で越境ECを通して商品を購入した消費者で、合計3万970件の有効回答を得た注5。
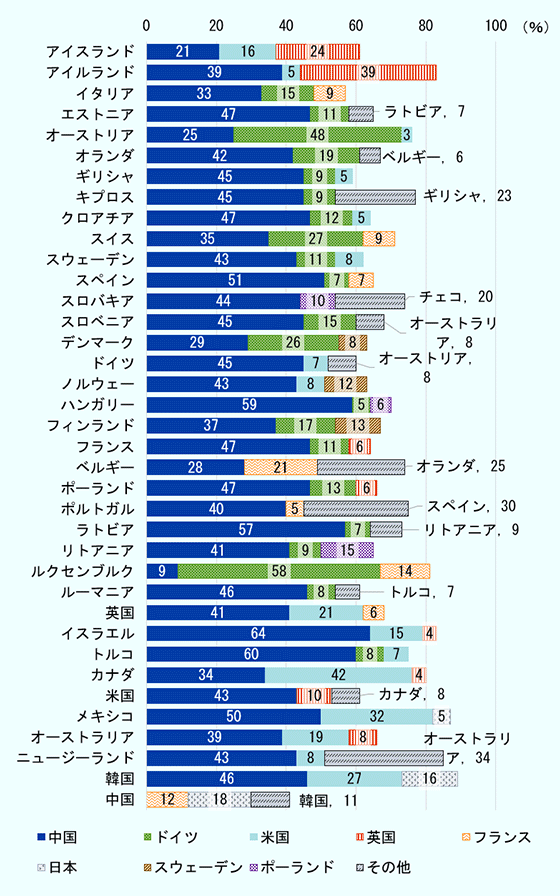
結果を見ると、直近の越境EC取引における商品の購入元注6について、38%が中国と回答し最多だった。これにドイツ(11%)、米国(8%)、英国(6%)、フランス(4%)が続く。IPCは同じ設問の結果を、回答者の国別にも集計している。それぞれの国で回答が多かった購入元上位3カ国について、回答割合とともにまとめた(図表I-27)。結果を見ると、中国を除く36カ国全てで中国がランクインしている。そのうち、アイスランド、アイルランド、オーストリア、ルクセンブルク、カナダを除く31カ国では、中国が首位だった。中国以外では、地理的に近接する国からの購入が主流である。なお、日本は、中国(18%)、韓国(16%)、メキシコ(5%)で上位3カ国に入った。
- 注:
-
- 直近の越境ECにおいてどの国から商品を購入したかを尋ねた設問への回答について、上位3カ国を回答者の国別に表したもの。
- 回答の多かった8カ国と「その他」を掲載。
- 「その他」に分類される国名はグラフのラベルに記載している。
- 出所:
- 国際郵便機構(IPC)“Cross-Border E-Commerce Shopper Survey 2025”から作成
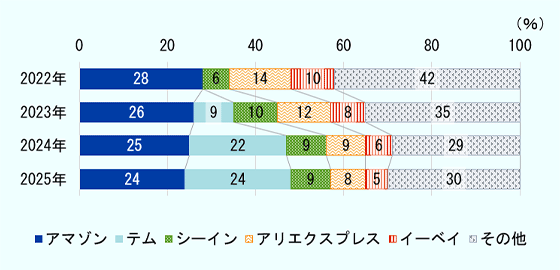
地域を問わず、世界的に中国からの購入が目立つ背景には、中国系越境ECプラットフォームの普及がある。IPCの調査では、直近の越境EC取引で利用したプラットフォームについても尋ねており、2025年に初めて、中国系のテム注7(Temu、24%)が米国のアマゾン(24%)に並んだ(図表I-28)。テムに続くシーイン(SHEIN、9%)およびアリエクスプレス(AliExpress、8%)も中国に本社またはルーツを持つ企業だ注8。これら中国系プラットフォームでは多くの場合、中国の工場から商品を直接消費者に配送する「D2C越境モデル」を採用している。そのため、中国系プラットフォームの普及に伴い、中国からの製品購入が増加する構図になっている。
- 注:
-
- 直近の越境ECでの購入で利用したプラットフォームを尋ねた設問への回答。
- 2025年の上位5つのプラットフォームと「その他」を掲載。
- 出所:
- 国際郵便機構(IPC)“Cross-Border E-Commerce Shopper Survey 2025”から作成
中国税関総署の発表によると、2025年の中国の越境EC貿易額(輸出額+輸入額)は約2兆8,400億元(67兆5,787億円、1元=23.8円、2026年6月24日時点)で、前年比4.8%増となった注9。このうち、輸出は同5.4%増の約2兆2,700億元(54兆153億円)と好調だった。しかし、こうした輸出拡大の一方で、中国の越境ECを支えてきたビジネスモデルには変化の兆しが見られる。特に、近年の成長を牽引してきた「D2C越境モデル」に地殻変動が起こり、大手プラットフォーマーはモデルチェンジを進めている。その背景要因として中核をなすのが、米国トランプ政権による「デミニミスルール」の適用停止だ。以降では、その内容と影響について見ていく。
米国デミニミスルール適用停止の影響
米国では1930年関税法321条に基づき、輸入申告額注10が800ドル以下の少額貨物の輸入に対して、関税支払いなどを免除するデミニミス(非課税基準額)ルールが設けられていた。しかし、大統領令に基づき、2025年8月29日午前0時1分(米国東部時間)以降に通関する貨物からデミニミスルールの適用を停止している。以降、これまで同ルールの下で免税対象とされていた800ドル以下の少額貨物に対しても、関税が賦課されるようになった。なお、中国・香港原産品に関しては、同年5月2日から先行的にデミニミスルールの適用が停止されていた。その後7月4日に成立した「大きく美しい1つの法(OBBBA)」の中で、全世界向けには2027年7月1日付でデミニミスルールを廃止すると定めていたが、大幅に前倒しして措置が適用されたことになる。2026年6月24日には、米国税関・国境警備局(CBP)がデミニミスルールの停止措置を無期限化する暫定最終規則を公表した。これまで大統領令を通じてデミニミスルールの適用を段階的に停止してきたが、今回の措置はCBPがあらためて制度化したものと位置付けられる。
一連の制度変更を受け第1に顕在化した影響は、中国系プラットフォームの需要減だった。2025年5月の中国・香港原産品に対する措置導入の前後で、米国市場ではシーインやテムの販売や利用が減少し、売り上げやユーザー数の大幅な低下が観測された。これらのプラットフォームは関税負担に伴い、商品価格の値上げや広告支出の引き下げを行った。こうした対応がさらなる需要の減退や訪問者の減少を招いたとみられる。
小口でのD2C越境モデルを前提としてきたプラットフォーマーは、ビジネスモデルの変革を迫られている。テムやシーインはこれまで中国から消費者へ直接個別配送するモデルを主軸としていたが、徐々に販売先の現地倉庫の活用に比重を移している。同時に、プラットフォームはグローバル規模で、ローカル販売者(セラー)からの出品を強化している注11。例えば、テムは2025年12月、カナダのプラットフォーム・ショッピファイ(Shopify)と連携し、新たなアプリを公開した。ショッピファイのセラーが、ショッピファイの管理画面からテム上で商品を出品・管理できる。アプリは米国に限らず、日本を含む30カ国以上に対応しており、各国市場でローカルセラーによる出品が進む見込みだ注12。こうした現地在庫・現地セラーの活用は、関税・通関リスクの低減や配送効率の向上、品ぞろえの拡充などにつながると考えられる。
デミニミス撤廃で輸出企業も負担増
デミニミスルール撤廃の本質は、関税コストの増加だけでなく、少額貨物にも輸入申告や関税徴収などの通関手続きが必要になった点にある。特にクーリエや一般貨物では、従来のデミニミス通関に代わって通常の輸入手続きとペーパーワークが求められるようになった。800ドル以下の貨物では不要だった関税申告やHSコード分類、輸入者登録、通関手続きなどが全て必要になり、取引ごとに「輸入者(Importer of Record)」を明確にしなければならなくなった。
この制度変更による影響は、輸出側である日本企業にも及んだ。ジェトロの本社アンケート(凡例参照 (516KB))によると、米国向けEC販売を行っていると回答した372社のうち、47.8%の企業がデミニミスルール撤廃の影響があると回答した。具体的な影響(複数回答)として、「売上が減少した」(41.6%)、「通関・物流コスト(コンプライアンスコストを含む)が増加した」(40.4%)、「商品価格の見直しが必要となった」(39.3%)が約4割に上った。「配送が停止・長期化した」も21.9%という結果になった。特に全世界向けの適用停止に際しては、物流網の混乱が深刻だった。日本郵便を含む30カ国以上の郵便事業当局が米国向けの郵便物の取り扱いを一時停止する事態に陥った。
輸出企業に対する影響については、プラットフォームを通じた販売と自社ECサイトなどでの直販で様相が異なると考えられる。プラットフォーム型では、通関実務や関税納付手続きの一部をプラットフォーマーや提携物流業者が代行するケースもあるため、直販に比べるとセラーの負担は相対的に小さいとみられる。ただし、その程度はプラットフォームや物流方式によって異なる。通関・関税コスト分がプラットフォーム経由で転嫁されれば、セラーは手数料上昇や販売価格調整といったかたちで負担する構造になる。さらに、セラー側にも商品情報のより精緻(せいち)な登録が求められる可能性がある。他方、直販型企業には、この制度変更はより直接的な負担増になっていると考えられる。自社が「輸入者」になるのか、顧客を「輸入者」とするのか(インコタームズ)といった通関処理の設計から始め、それに応じた手続きをとる必要がある。インコタームズの規則のうちDAP(Delivered at Place、仕向地持込渡し)では顧客が受取時に関税を支払うため、「思わぬ追加コスト」ととらえられてトラブルにもつながりかねない。関税・送料込みの商品価格を提示するDDP(Delivered Duty Paid、関税込持込渡し)の採用が顧客体験上は望ましいとされている。
EUでも進む制度改革、デミニミスルールも撤廃へ
小口貨物への優遇措置を巡っては、EUでも転換点を迎えている。EUは150ユーロ未満の輸入貨物について関税を免除していたが、2026年7月1日から停止し、暫定的に3ユーロの定額関税を課す。税関申告上の品目(item)ごとに課され、複数品目を含む貨物では品目数に応じて負担額が増加する。デミニミスルールの撤廃は欧州委員会が2023年に提案した関税制度改革の一環であるが、当初案で示されていた時期(2028年)から大幅に前倒しになったかたちだ。なお、同改革案は2026年3月に政治合意された。今後正式に採択され発効すれば、EU共通のデータベースとなる「EU関税データ・ハブ」を2028年7月1日からEC貨物向けに運用開始する予定だ。これに合わせ、小口貨物に課される関税は一律レート(3ユーロ)から通常の関税率に移行する。欧州委員会はデミニミスルール撤廃の目的を、(1)低額輸入品の膨大な量とその増加により税関当局が直面している負担への対処、(2)EU市場およびEUの消費者を不公正な慣行や規制不適合製品から保護するための加盟国支援、としている。
こうしたEUの方針は、プラットフォームに対する規制強化の動きからも確認できる。欧州委員会は2026年5月、「デジタルサービス法(DSA)」に基づき、テムに2億ユーロの罰金を科した。DSAはオンライン仲介サービスを提供する事業者に対する規制で、サービスの透明性や事業者の説明責任を強化し、利用者の基本的権利を保護することが目的だ。事業者の規模や社会的影響に応じて規制内容を強める制度設計になっている。テムは「超大規模オンラインプラットフォーム(VLOP)」に該当し、自社のサービスに関連する体系的リスクを綿密に評価し、それに対応する軽減措置を講じることが義務付けられている。欧州委員会は、テムが同社のプラットフォーム上で提供される製品について、十分にリスクの特定・分析・評価ができておらず、利用者が違法商品に遭遇する可能性が非常に高いとした。
こうした欧米の制度変更は、単なる関税コスト対応の域を超え、EC事業者(特に大手プラットフォーマー)に通関や税務、商品安全性などに関する責任や管理機能の強化を求めるものとなっている。プラットフォームを活用する事業者も、デミニミスルールを前提とした小口での消費者への直送モデルに代わり、関税や規制対応を織り込んだ越境EC戦略への見直しが必要になろう。
AIがEC市場にもたらす変革
EC分野でもAIの導入が急速に進み、従来の業務プロセスや顧客接点のあり方を大きく変革している。集客段階から商品の配送まで、バリューチェーン全体にAI活用の機会は広がっている(図表I-29)。特に、主要プラットフォームはセラーの業務効率化や販売支援、顧客体験の向上を目的としたAI機能を積極的に展開している。
| バリューチェーン | AIの活用内容 |
|---|---|
| 集客 | 市場分析、広告最適化、ターゲティング |
| 商品登録 | 翻訳、商品説明生成、キーワード抽出 |
| 販売促進 | レコメンド、パーソナライズ |
| 顧客対応 | チャットボット、多言語サポート |
| 在庫・調達 | 需要予測、生産・在庫最適化 |
| 配送・運営 | 物流最適化、注文管理 |
- 出所:
- ITC “Global Digital Trade Development Report 2025”(2025年9月)から作成
例えばアマゾンの「プロジェクト・アメリア」は、セラーからの販売手法に関する具体的な質問に回答したり、売上データを分析したりするAIアシスタントだ。ほかにも、アマゾンは商品説明欄に生成AIを導入しており、翻訳やキーワード抽出、最適な説明文の作成を容易にしている。また、アリエクスプレスやTikTokショップ、ラザダ(Lazada)などでAIチャットボットが導入されている。これによって、24時間体制での問い合わせ対応や迅速な返答、多言語対応が可能になる。こうしたAIサービスの導入によって、専門的な知識や人的リソースが限られる事業者でも、高度なマーケティングや顧客対応を実現しやすくなっている。
さらに近年では、AIはECプラットフォーム内の業務効率化ツールにとどまらず、新たな購買チャネルとしての役割も担いつつある。「ChatGPT」や「Perplexity」などのAIプラットフォームでは、商品検索から決済までチャットウィンドウ内で完結できるようなコマース機能の実装が進んでいる注13。アドビの調査によると、AI経由で米国の小売サイトに流入した消費者は、非AI経由の流入と比較してコンバージョン率注14や1回の訪問当たりの売上が高い注15。2026年5月は、AI経由でない訪問者と比べてそれぞれ54%と53%高く、AIは購買意欲の高い顧客の獲得や売上向上にも寄与することが分かる。さらに、AIプラットフォーム活用の延長線上にあるのが「エージェンティックコマース」だ。AIエージェントが利用者の嗜好や条件を踏まえ、商品検索から比較、購入までを自律的に支援・代行するようになると見込まれている。2025年には決済システム大手の米マスターカードが、AIエージェントが商品探索から決済まで実行できる「Mastercard Agent Pay」を発表する注16など、商用化の初期段階にある。今後EC事業者には、AIエージェントから選ばれるための商品情報整備や販売戦略が求められるようになるだろう。
注記
- 注1
-
デジタル貿易に該当する取引額を「Handbook on Measuring Digital Trade, Second Edition」(OECD)に基づきITCが推計したもの。

- 注2
-
ITC “Global Digital Trade Development Report 2025
 ”(2025年9月25日)
- 注3
-
eMarketerのEC小売には、決済手段やフルフィルメントの手法にかかわらず、インターネットを利用して注文された商品およびサービスを含む。旅行やイベントチケットの販売、料金支払いや税金および送金、飲食店サービス、ギャンブルなどは除く。市場規模に関するデータは調査会社や政府機関のデータ、過去のトレンド、主要オンライン小売業者の報告、マクロ経済状況などに基づき同社が推計したもの。
- 注4
-
アイスランド、アイルランド、イタリア、エストニア、オーストリア、オランダ、ギリシャ、キプロス、クロアチア、スイス、スウェーデン、スペイン、スロバキア、スロベニア、デンマーク、ドイツ、ノルウェー、ハンガリー、フィンランド、フランス、ベルギー、ポーランド、ポルトガル、ラトビア、リトアニア、ルクセンブルク、ルーマニア、英国、イスラエル、トルコ、カナダ、米国、メキシコ、オーストラリア、ニュージーランド、韓国、中国の37カ国。
- 注5
-
サンプルサイズは各国100~1,000人だった。
- 注6
-
購入元国の定義(販売事業者所在地、発送元国、在庫保管国など)は明示されておらず、回答者が認識する購入先の国を示すものとみられる。
- 注7
-
テムの本社は米国・ボストンに所在するが、親会社は中国のPDDホールディングスである。2022年9月創業。
- 注8
-
アリエクスプレスは、中国のアリババグループが国際市場向けに構築し運営する越境ECプラットフォーム。シーインの本社はシンガポールに所在するが、創業地は中国となっている。
- 注9
-
中国税関総署「2025年中国跨境电商进出口情况」(2026年6月16日付)
- 注10
-
同一受取人が同一日に輸入する貨物の合計価額。
- 注11
-
eMarketer “Online shopping habits shifted after the US closed the de minimis loophole”(2026年1月6日付)
- 注12
-
テムは、地域の事業者が自国市場で商品を販売・配送できる「Local Seller Program」を展開してきたが、このアプリを通じてプログラムに参加することが可能になった。
- 注13
-
Boston Consulting Group “Agentic Commerce Is Redefining Retail—Here’s How to Respond”(2025年10月6日付)
- 注14
-
ウェブサイトなどの訪問者のうち、商品購入や資料請求など、設定された成果(コンバージョン)を達成した人の割合。
- 注15
-
Adobe “Q3 AI Traffic Trends Report”(2026年6月)
- 注16
-
マスターカードプレス発表(2025年4月29日付)
目次

-
第Ⅰ章
世界と日本の貿易 -
- 第1節 世界の財貿易
- 第2節 世界のサービス・デジタル貿易
- 世界のサービス貿易動向
- 世界のデジタル貿易(EC)
- 第3節 日本の貿易
-
第Ⅱ章
世界と日本の直接投資と産業動向 -
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


