

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
山東省の産業用ロボット対日輸出:拡大の実像(中国)
2026年10月1日
中国・山東省の産業用ロボットの対日輸出は、この数年で急速に拡大している。2019年に1万324ドルだった輸出額は、2024年には95万ドル近くまで増加し、中国全体の対日輸出に占めるシェアも5.5%近くに達した。ただし2025年は前年比で減少に転じており、成長は単純な右肩上がりではなく、年ごとの変動も大きい。一方、中国の産業用ロボット輸出全体に占める日本向けの比率は、2022年の6.6%から2025年には2.9%に低下しており、拡大する輸出を牽引しているのは日本市場ではない。本稿では、貿易統計を基に、山東省の対日輸出の実態を、中国全体の産業用ロボット輸出の構造や政策動向との関係から検証する。
山東省は急拡大も規模はなお小さい
山東省の産業用ロボット(HS847950)の対日輸出額は、2019~2023年は低水準で推移した後、2024年には急増し、中国全体の対日輸出に占めるシェアも5.5%となった。2025年は前年から減少したものの、シェアは2019年を大きく上回る水準にある(図1参照)。もっとも輸出規模がなお小さいことから、対日輸出額は少数の大口案件によって大きく変動する可能性がある。
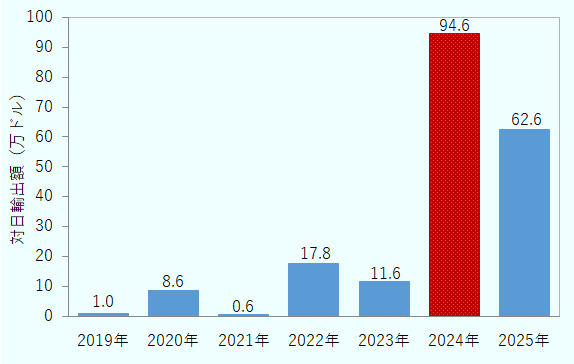
出所:S&P Global GTA(輸出額)を基にジェトロ作成
HS8桁の内訳を見ると、輸出構成にも変化がある。2019~2020年は、HS84795010(多用途産業用ロボット)とHS84795090(その他の産業用ロボット)の2区分が中心だった。2021~2022年は、HS84795010がほぼ全量を占め、2022年の産業用ロボット(HS847950)全体に占める構成比は99.6%だった。2023年以降はHS84795019(その他の多用途産業用ロボット)が主体となり、2024年の輸出額94万6,000ドルのうち94万2,000ドル(構成比99.6%)を同品目が占めた。
2025年はHS84795019が57万ドル、構成比91.0%を占める一方、HS84795011(協働ロボット)が2万7,000ドル(構成比4.3%)、HS84795090が2万9,000ドル(構成比4.7%)となり、輸出は3区分に分散した。中国海関(税関)総署は2023年のHS改正でHS84795010を廃止し、HS84795011とHS84795019に細分化した。このため、2023年以降のコード別構成の変化には、実際の品目構成の変化というよりも、分類改編の影響が反映されていると考えられる。
対日輸出の担い手は江蘇省一強から3省市拮抗へ
対日輸出の担い手にも変化がある。2021年には江蘇省が中国全体の対日輸出の過半(54.1%)を占めていたが、2025年には21.4%まで低下した。一方、広東省(29.2%)と上海市(27.8%)のシェアが拡大し、2025年は3省市が拮抗している。山東省のシェアも0.03%から2.7%へ上昇した(図2参照)。
図2の主要7省市(2021年の対日輸出額上位7地域)の合計が中国全体の対日輸出に占める割合は、2021年の99.9%から2025年には94.8%に低下した。2025年は、7省市以外の構成比(5.2%)のうち約6割を湖南省(75万6,000ドル、3.2%)が占めた。山東省のシェア拡大も、こうした輸出主体の多様化を示す動きの一部と位置付けられる。
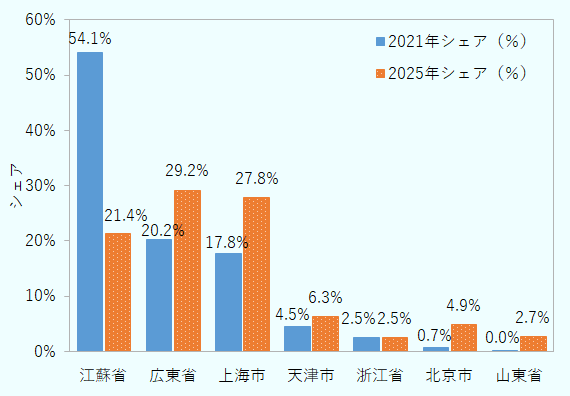
出所:S&P Global GTA(輸出額)を基にジェトロ作成
中国全体に占める対日輸出シェアは低下傾向
中国の産業用ロボット(HS847950)の世界向け輸出額は、2016年から2025年にかけて約5.3倍に拡大した(図3参照)。一方、対日輸出額は約3.4倍にとどまり、世界向け輸出に占める日本のシェアは4.4%から2.9%へ低下した。
これは、中国税関統計によれば、中国製ロボット全体の輸出先では欧州連合(EU)や東南アジア諸国連合(ASEAN)が主要な仕向け地となっている傾向(注1)とも整合する。ただし、この統計は清掃ロボットなどを含む各種ロボットの数値であり、産業用ロボットに限定したものではない点に留意が必要だ。
日本のシェアは、2020年と2022年には6.6%まで上昇したが、2023年以降は3%前後で推移している。2025年の対日輸出額は約2,354万ドルで、相手国・地域別では13位だった。上位にはベトナム、タイ、韓国、インドなどアジア諸国が並ぶ。中国の産業用ロボット輸出全体は、2024年に前年比27.0%増、2025年に同43.8%増と伸びが加速しており、その成長を牽引しているのは日本市場ではないことがうかがえる。
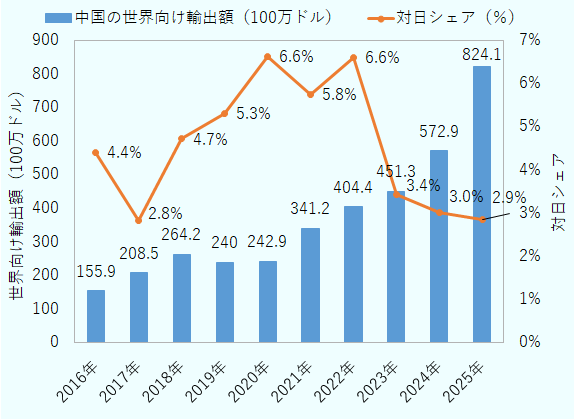
出所:S&P Global GTA(輸出額)を基にジェトロ作成
政策の主眼は国内産業の育成
中国では、ロボット産業の育成が国家戦略として位置付けられている。2021年12月に発表された「第14次5カ年(2021~2025年)規画におけるロボット産業発展規画(中国語) 」(工信部聯規〔2021〕206号)は、2021年から2025年までにロボット産業の営業収入の年平均伸び率を20%超とする目標を掲げた。2023年1月に発表された「『ロボット+』応用行動実施プラン」(工信部聯通装〔2022〕187号)は、10の重点分野において100種類以上のロボットの革新的な応用技術とソリューションを開発し、200件以上の典型的な応用シーンを普及させるという数値目標を掲げた(2023年4月21日付地域・分析レポート参照)。また、2023年11月に公表された「人型ロボット革新発展指導意見(中国語)」(工信部科〔2023〕193号)は、人型ロボット企業の海外市場進出を奨励する方針を示した。2025年3月5日の政府活動報告では、「エンボディドAI(具身智能)」が初めて明記され、未来産業の1つとして位置付けられた。
山東省でも、2025年6月21日、省工業情報化庁など25部門が「山東省ロボット産業高品質発展行動計画(2025~2027年)(中国語)」(魯工信発〔2025〕2号)を発表し、2027年までに省内のロボット製造産業の規模を500億元(約1兆2,000億円、1元=24円)超に拡大する目標を掲げた(2025年9月3日付ビジネス短信参照)。ただし、輸出額や輸出比率などの定量的な輸出振興目標や、企業の海外展開を直接支援する施策への言及は見当たらない。
中国政府の政策は、いずれも国内の産業育成、生産能力拡大、海外展開の一般的な奨励を主眼としたものであり、対日輸出の増加を政策目標として明記した記述は確認できない。
山東省内では、済南市、青島市、淄博市、済寧市の4市を重点拠点とする「4+N」型の産業配置が進んでいる(注2)。済南市には2025年時点でロボット企業132社があり、産業規模は200億元で、山東省全体の5割近くを占める。重負荷産業用ロボットや人型ロボットの拠点と位置付けられている(注3)。青島市は海洋工学や新エネルギー分野向けの特殊ロボット、スマート介護サービスロボットを、淄博市は高精度アーク溶接協働ロボットや鉱山向け早期警戒・探知用特殊ロボットに加え、中核部品であるロボット専用遊星減速機を、済寧市はマシンビジョンシステムやインテリジェントコントローラーを、それぞれ重点分野としている。省全体では、2024年末時点でロボット関連の川上・川下企業が200社を超え、年間売上高は300億元近くに達し、直近3年間の年平均成長率は15%を超えた(注4)。もっとも、これらは山東省内の産業育成の実績であり、対日輸出の増加を直接説明するものではない。
中核部品で競争力を持つ日本企業
山東省をはじめ、中国国内でロボットの生産能力が拡大する一方、川上の中核部品では、日本企業が高い競争力を有している点も見逃せない。中国製ロボットの輸出動向を見る上で押さえておきたいのは、ロボットの中核部品において日本企業が世界的に高いシェアを持つという業界構造だ。2020年11月に公表された市場調査会社の資料によると、産業用ロボットのコスト構成は、減速機が約35%、サーボモーターが約20%、コントローラーが約15%を占め、この3部品で全体の約7割に達する(注5)。同資料は、ナブテスコが2019年に世界の減速機市場の約58%、中・重負荷産業用ロボット向けRV減速機の分野では90%以上のシェアを獲得したとしている。一方、川下のロボット完成品では、中国メーカーの躍進が顕著だ。国際ロボット連盟(IFR)によると、中国国内市場における中国メーカーのシェアは2020年の30%から2024年には57%へ上昇した(注6)。なお、日本の産業用ロボット市場は国内大手メーカーを中心とする構造にあり、全世界からの輸入台数は2022年時点で1,343台と国内設置台数の3%にとどまった(注7)。中国製に限定した内訳は確認できないものの、日本市場全体の輸入比率の低さを踏まえると、対日輸出額の小ささには、国内大手メーカーが供給の大半を担う日本市場の構造も影響している可能性がある。
なお、中国側の輸出統計と日本側の輸入統計には継続的な乖離がみられる。2017年以降の乖離率は方向・大きさとも年によって大きく異なり、2025年は日本側統計が中国側統計を約56%上回った(注8)。本稿では一貫して中国側統計を用いており、差異の要因は特定できていない。
日本企業への示唆
以上を踏まえると、日本企業にとっての示唆は次の3点に整理できる。
- 山東省から日本への輸出は年ごとの変動が大きく、単年の伸びを恒常的な需要拡大とみなすことには注意が必要だ。
- 中国の産業用ロボットの世界向け輸出額に占める対日輸出のシェアは低下傾向にあり、中国のロボット産業や輸出市場全体の動向を把握するには、対日輸出動向だけから判断すると市場全体の実像を見誤る可能性がある。
- 減速機・サーボモーターなどの中核部品では日本企業が高い競争力を有する一方、中国メーカーも伸長しており、川上分野における競争環境の変化を注視する必要がある。なお、中国メーカーの世界展開に伴う部品需要や、中核部品の内製化の動向は、本稿の貿易統計では把握できないため、今後の注目点となる。
なお、国家・山東省レベルでロボット産業育成への政策的な後押しが強まっている状況は確認できるが、これが対日輸出の増加を直接後押ししたと断定できる根拠は貿易統計からは得られていない。また、本稿の「山東省の対日輸出」は、税関統計上の申告地域を基準とした数値であり、製造地と厳密に一致するとは限らない点にも留保が必要である。さらに、本稿は、世界税関機構のHS分類上、「産業用ロボット」として独立して分類されるHS847950を対象とした。中国の国家標準(GB/T 39405-2020(中国語))には、搬送、溶接などを含む、より広義の「工業用ロボット」の定義も存在するが、これは中国国内の産業政策上の分類であり、国際貿易統計による比較には必ずしも適さないため、本稿では採用していない。
- 注1:
-
「ロボット輸出台数約1,038万台、中国製ロボットの海外進出が加速
」(2026年7月9日付AFPBB News、CGTN Japanese配信)より。なお、同記事の数値は清掃ロボットなどを含む各種ロボットを対象としており、HS847950に限定した統計ではない。 
- 注2:
-
「山東省ロボット産業高品質発展行動計画(2025〜2027年)(中国語)」より。
- 注3:
-
2026年7月10日付済南時報(中国語)より。
- 注4:
-
2025年7月10日付山東省政府新聞発表会「『山東省ロボット産業高品質発展行動計画(2025〜2027年)』を解説」(中国語)より。
- 注5:
-
「産業用ロボット減速機、技術的な難易度の高さから、ナブテスコ、ハーモニック・ドライブ・システムズなど日本企業が市場を独占」(グローバルインフォメーションのプレスリリース、2020年11月6日13時配信、valuepress掲載)より。
- 注6:
-
「中国、1兆元を投じてロボット産業およびハイテク産業の発展を推進へ(原題:中国拟投资1万亿元布局机器人及高新技术产业)(中国語)」(IFR、2025年3月25日付BusinessWire中国語版、「2020年から2023年まで、中国本土メーカーによる産業用ロボットの年間導入台数シェアは30%から47%へ上昇した」と記載)および「China Tops World Record of 2 Million Factory Robots
 (222KB)」(IFR、2025年9月25日付「World Robotics 2025」英語版プレスリリース、2023年47%・2024年57%を確認)より。なお、IFRは2020年の同シェアについて2021~2022年発表時点では27%としていたが、2025年発表ではさかのぼって30%に改定している。
- 注7:
-
「日本のロボット設置台数9%増(277KB)」(IFR、2023年9月26日付「World Robotics 2023」日本語プレスリリース)より。
- 注8:
-
乖離率=(日本側統計÷中国側統計-1)×100(単位:%)。2017年110%、2018年32%、2019年34%、2020年3%、2021年36%、2022年-23%、2023年21%、2024年36%、2025年56%。日本側は日本の対中輸入額、中国側は中国の対日輸出額で、いずれもHS847950、S&P Global GTAによる。

- 執筆者紹介
-
ジェトロ・青島事務所長
皆川 幸夫(みながわ ゆきお) - 1992年、ジェトロ入構。ジェトロ・北京事務所、海外開発協会(出向)、海外展開支援部主幹、日本台湾交流協会(出向)などを経て、2024年8月から現職。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- マイナス60度の超冷凍技術で広がる食品輸出の可能性(日本) (2026年09月01日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


