

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅱ章 世界と日本の直接投資と産業動向
第3節 日本の直接投資と企業動向 第2項 日本の対内直接投資
2025年の対日直接投資は前年から大幅増加
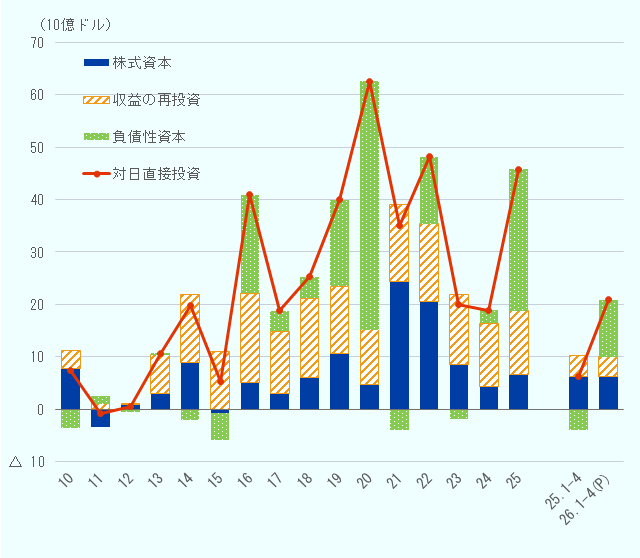
2025年の日本の対内直接投資(国際収支ベース、ネット、フロー。以下、対日直接投資)は458億ドル、前年から約2.4倍規模に伸長した(図表Ⅱ- 45)。資本の形態別では、外国資本による株式の取得や資本拠出金を示す「株式資本」は67億ドルと、落ち込んだ前年から52.7%増加したほか、外資系企業の在日子会社の内部留保の増減に相当する「収益の再投資」が121億ドル、また親子企業間の資金貸借や債券の取得処分などを示す「負債性資本」が271億ドルと、対日直接投資全体を押し上げた。
- 注:
-
- 円建て公表値をジェトロがドル換算。
- BPM6基準。
- Pは速報値。
- 出所:
- 「国際収支統計」(財務省、日本銀行)から作成
主要地域別に見ると、アジアからが145億ドル(31.8%増)となった(図表Ⅱ- 46)。主な投資元は、シンガポール(80億ドル)、台湾(23億ドル)、香港(21億ドル)である。 シンガポールからは、世界各地で建設ラッシュが起きているデータセンター建設に向けて投資が続いている。不動産・インフラ開発大手のケッペルは、千葉県印西市の大型データセンターを取得した(6億ドル、11月完了)注1。同社は2024年に日本のデータセンター市場に参入、その後、三井不動産との共同でデータセンター開発物件の先行購入契約を結ぶなど、デジタルインフラ領域で存在感を強めた。
| 国・地域 |
2024年 金額 |
2025年 金額 |
2025年 伸び率 |
2026年 1~4月(P) 金額 |
2026年 1~4月 伸び率 |
|---|---|---|---|---|---|
| アジア | 10,982 | 14,475 | 31.8 | 1,147 | △ 72.4 |
| 中国 | 1,373 | 652 | △ 52.5 | 477 | — |
| 香港 | 4,232 | 2,068 | △ 51.1 | △ 461 | — |
| 台湾 | 1,696 | 2,278 | 34.3 | 352 | △ 40.8 |
| ASEAN | 3,033 | 8,400 | 177.0 | 770 | △ 50.0 |
| シンガポール | 2,705 | 8,024 | 196.6 | 826 | △ 50.8 |
| 北米 | △ 8,816 | 10,085 | — | 16,773 | 408.9 |
| 米国 | △ 9,681 | 12,266 | — | 16,817 | 636.0 |
| 中南米 | △ 1,484 | 4,310 | — | 1,812 | 206.6 |
| 大洋州 | 3,297 | △ 1,833 | — | △ 919 | — |
| 欧州 | 14,901 | 18,675 | 25.3 | 2,052 | — |
| 世界 | 18,852 | 45,803 | 143.0 | 20,881 | 230.4 |
- 注:
-
- 円建て公表値をジェトロがドル換算。
- Pは速報値。
- ‐は実績なし。
- 出所:
- 「国際収支統計」(財務省、日本銀行)から作成
台湾からの投資では、液晶パネル大手イノラックスが、スウェーデンの投資ファンドEQTからパイオニアの全株式を取得した(11億ドル、12月完了)注2。イノラックスの持つ液晶技術とパイオニアの音響・ナビ技術を融合し、次世代「スマートコックピット」分野を強化、世界供給を目指す。このほか、TSMCの進出を契機に、部材調達の拡大や工場メンテナンスの需要をにらんだビジネス拡大の機運が高まっている。台湾大手エンジニアリングの帆宣系統科技(マーケテック)は2025年6月、住友商事マシネックスと共同で合弁会社を設立した(2025年6月合意、2026年5月設立)注3。TSMC熊本工場の本格稼働や第2工場着工に伴う、クリーンルーム内の各種設備設置やメンテナンス需要を取り込むとしている。
北米からの投資は101億ドルと、前年の引き揚げ超過(88億ドル)から大幅に増加し、3年ぶりに100億ドルを超えた。米国からの投資は123億ドルであった一方、カナダは22億ドルの引き揚げ超過となった。
米国からの投資でも半導体関連で動きがあった。マイクロンは、約1兆5,000億円を投じてAI向けの高性能な次世代メモリー生産に向け、新棟の建設計画を明らかにした注4。2026年着工、製造装置の搬入開始は2028年後半の予定としている。そのほかの案件では、引き続き米投資ファンドが大きな存在感を示している。ベインキャピタルは、セブン&アイ・ホールディングスからヨーク・ホールディングスを買収した(55億ドル、9月完了)注5。加クシュタールからの買収提案に対抗すべく、セブン側がスーパーマーケット事業など非中核事業を切り離し、強みであるコンビニ事業への経営資源を集中させたかたちである。ヘルスケア分野においても、ベインキャピタルは化学事業への経営資源の集中を急ぐ三菱ケミカルグループから、田辺三菱製薬を買収(34億ドル、7月完了)注6するなど、企業の事業ポートフォリオの見直しを捉えた大型案件が相次いだ。
欧州からは187億ドルと、前年から25.3%増加した。欧州企業による投資でも「選択と集中」がキーワードとなる案件が見られた。独自動車部品大手ボッシュは空調事業を手掛けるジョンソンコントロールズ日立空調(米ジョンソンコントロールズと日立グループの合弁企業)を取得した(35億ドル、7月)注7。ボッシュは、自動車分野への依存から脱却し、成長市場である空調事業を新たなコア領域に据える方針としている。一方、日立グループ側は、デジタルやIT主導のインフラ事業へ経営資源を集中させる構造改革を進めており、強みを持つ国内業務用空調事業は、ボッシュ側に売却せずに日立グループ内に残した。結果として、双方が成長分野へ自社のリソースを最適に再配分するかたちとなった。
2025年末の対日直接投資残高は60兆円に迫る
2025年末の対日直接投資残高は58兆5,620億円となり、2024年末から5兆円余り増加、60兆円に迫る水準となった。直接投資残高の内訳は、株式資本(26兆1,304億円)が4割強と最大で、負債性資本(22兆6,521億円)が約4割、収益の再投資(9兆7,796億円)が約2割で続いた。
対日直接投資残高が最も大きいのは米国で、残高の20.1%を占めた。続いて英国(構成比16.5%)、シンガポール(同12.1%)、オランダ(同7.5%)と、上位陣の順位に変化は見られなかった。2025年末にかけて残高の縮小幅が最も大きかったのがフランスで、前年末から4,100億円縮小し、順位は前年末の6位から7位に下がった。輸送機器では、仏ルノーと日産自動車は2025年3月、資本関係を見直して相互出資の最低比率を10%に縮小することで合意した注8。これに伴いルノー側が日産の保有株式を段階的に売却したことが影響しているとみられる。
なお、対日直接投資残高のGDPに対する比率は、2025年は8.8%と前年(8.4%)から上昇した注9。
対日グリーンフィールド投資はAI関連が主軸に
2025年に公表された対日グリーンフィールド投資は218件と、前年(227件)に続いて2年連続で200件を超えた。公表された投資合計額は289億ドルであり、過去最高を更新した前年(324億ドル)に次ぐ高水準となった。
2025年に明らかになった投資案件のうち、投資額が最大の案件は前述のマイクロンの次世代メモリー工場新設であった。前年の最大案件は、シンガポール系物流不動産大手、GLP傘下のアダ・インフラストラクチャーによるデータセンター着工注10であり、近年の投資規模上位は、世界的なAI需要の急拡大に伴う次世代半導体の生産拡充や、高度なデータ処理インフラの整備を背景とした案件が並んでいる(図表Ⅱ- 47)。
|
投資企業(国・地域) (発表年月) |
概要 |
|---|---|
|
マイクロン(米国) (2025年9月) |
AI向けの高性能な次世代メモリー生産に向け、広島県の既存拠点に新棟を建設(2026年着工)。2028年後半に製造機器の搬入開始の予定。 |
|
アダ・インフラストラクチャー (シンガポール*) (2024年5月) |
同社はシンガポール系GLP傘下でデータセンター事業を担う。東京都多摩市でデータセンター3棟を計画し、2026年に2棟目竣工予定。*2025年3月に米系ファンド、アレス・マネジメント傘下へ移行。 |
|
GMIクラウド(米国) (2026年3月) |
台湾Wistronと提携し、鹿児島県に最大1GW規模のAIデータセンター構築を計画。国内でデータを安全に処理するソブリンAIや、製造業・ロボティクス向けAIの基盤を目指す。 |
|
環球晶円(グローバル・ウェーハズ)(台湾) (2024年10月) |
半導体材料のシリコンウエハーを生産。国内拠点で新棟建設など、生産設備拡充を進める予定。 |
|
ウェスタンデジタル(WD)* (米国) (2024年2月) |
半導体メモリー大手のキオクシアと共同で主力2工場にNAND型フラッシュメモリーの先端品向けラインを新設。*WDのメモリー事業はサンディスクが分社、継承しており、本案件は同社が引き継ぐ。 |
|
ペイシャンス・キャピタル (シンガポール) (2025年3月) |
新潟県妙高エリアでホテルを含むリゾート開発を進める。地域活性化や観光振興を目指し、しなの鉄道と連携協定を締結。2026年3月に同地域の観光団体、交通事業者などと提携拡大。 |
|
ESR(香港) (2025年4月) |
京都府で最先端のハイパースケールデータセンター着工。米データセンター開発大手STACKインフラストラクチャーと共同で開発。また、兵庫県で国内最大規模の物流センタープロジェクトの3棟目に着工。 |
- 注:
-
- 発表ベース。
- 2024年~2026年4月の公表案件より投資額上位案件。
- 出所:
- fDi Markets (Financial Times)、各社プレス発表などから作成
投資件数を業種別に見ると、最多となったのはソフトウエア・ITサービスの40件で、首位を維持している。2025年の主な案件としては、米オープンAIがソフトバンクグループとの合弁会社を設立(11月)、企業向けの最先端AIを開発・販売するとしている。また自動運転のスタートアップの英ウェイブ・テクノロジーズは、2025年4月に日本に開発拠点を開設し、12月には日産自動車と協業を発表した。自社のAI技術を組み込んだ自動運転支援システムをグローバルに展開する方針である。このように、近年の対日グリーンフィールド投資は、AI関連分野を主軸に展開している。
対日M&A金額は過去最高を更新
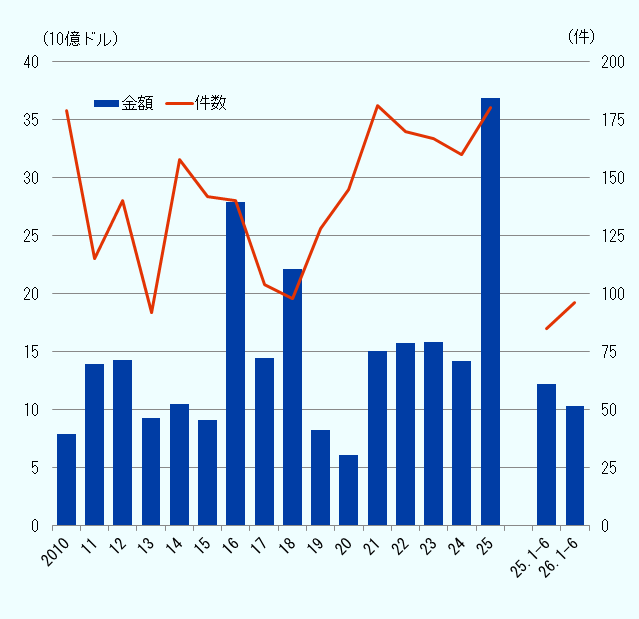
2025年の対日M&A(完了ベース)は368億ドル、前年の2.6倍へと拡大し、過去最高額を更新した。件数は180件と前年(160件)から増加となった(図表Ⅱ- 48)。金額を押し上げたのは、10億ドルを超える大型案件が多かったためである。2024年に完了した大型案件は6件であったが、2025年は9件に増加した。2025年の最も高額となった案件は、前述のベインキャピタルによるヨーク・ホールディングスの買収で、続いてボッシュによるジョンソンコントロールズ日立空調の買収、ベインキャピタルによる田辺三菱製薬の買収となっており、いずれも企業が事業再編を進める上で実施されたカーブアウト案件となった。
2026年上半期の対日M&Aは、103億ドルと、前年同期(122億ドル)から15.9%縮小した。一方、件数は96件と前年同期(85件)から増加となった。金額が最大の案件は、欧州系ファンドEQTによるエレベーター大手のフジテック買収(22億ドル、3月完了)であった注11。
- 出所:
- ワークスペース(LSEG)から作成(2026年7月2日時点)
注記
- 注1
-
Keppelニュースルーム
 (2025年11月19日付)

- 注2
-
パイオニアプレス発表(2025年12月1日付)
- 注3
-
住友商事マシネックスプレス発表(2026年6月8日付)
- 注4
-
マイクロンプレス発表(2026年7月4日付)
- 注5
-
セブン&アイ・ホールディングスプレス発表(2025年9月1日付)
- 注6
-
田辺ファーマプレス発表(2025年7月1日付)
- 注7
-
日立グローバルライフソリューションズプレス発表(2025年8月1日付)。なおボッシュは、本取引と米ジョンソンコントロールズの北米ダクト事業を併せて取得(計81億ドル)。
- 注8
-
日産自動車プレス発表(2025年3月31日付)
- 注9
-
日本の名目GDPは2025年12月の基準改定(2020年基準)に伴い算出方法が変更され、1994年以降の数値は遡及改訂された。内閣府「国民経済計算の2020年(令和2年)基準改定に向けて」(2025年11月19日)
- 注10
-
アダ・インフラストラクチャーは、2025年3月に米系ファンド、アレス・マネジメントによるGLPの国際事業買収に伴い、米系ファンド傘下へ移行した。
- 注11
-
フジテックIRニュース(2026年3月19日付)
目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
- 第1節 世界の直接投資
- 第2節 主要国・地域の産業動向
- 第3節 日本の直接投資と企業動向
- 日本の対外直接投資
- 日本の対内直接投資
- 日系企業の海外ビジネス動向
-
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


