

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅲ章 世界の通商秩序を巡る動向
第2節 多国間貿易体制の現状と課題 第2項 貿易救済措置の発動状況
対中国の貿易救済措置が相次ぐ
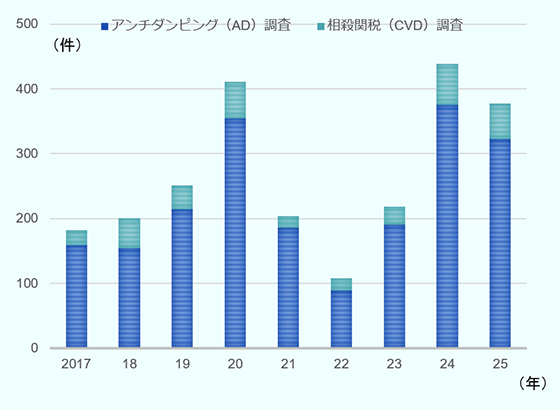
WTOの貿易救済ポータルから、2025年に新たに開始されたアンチダンピング(AD)調査と相殺関税(CVD)調査の推移を見ると、2025年の件数はAD・CVD合計で前年比14.1%減の377件となった。過去最高となった前年に比べて減少したものの、2020年や2024年と並んで高水準な年となった(図表Ⅲ- 25)。また、同年中に発動されたAD・CVD措置の件数を合計すると、89.7%増の275件と大幅に拡大しており、2025年は引き続き、世界的に貿易救済措置の利用が活発であったと言えよう。
- 出所:
- WTO貿易救済ポータル
AD措置について、2025年に新たに開始された調査の件数は前年比13.9%減の323件であった。調査開始件数について、調査実施国・地域別でみると、最多だったのはインドで81件だった(図表Ⅲ- 26)。続いて、米国が38件、ブラジルが32件、EUが30件という順であった。AD調査の対象国・地域では、中国が121件と最多となっており、2位のインドやベトナムを大きく引き離している。AD措置の発動件数は80.0%増の234件と大幅に増えた。国・地域別で発動件数が最多だったのは米国で、45件だった。次いでインドが42件と迫っている。発動対象の国・地域を見ると、中国が97件と圧倒的に多い。経済産業省によれば、AD 措置は最恵国待遇の例外措置の1つであり、その発動には細心の注意が払われるべきだが、濫用(らんよう)も目立つという注1。セーフガード(SG)措置のように補償を提供することや相手国の対抗措置を受忍することが求められないため、要件を満たしていないにもかかわらずAD調査を開始するケースが散見される。
図表Ⅲ-26 2025年のアンチダンピング措置(上位国・地域)
| 調査実施国・地域 | 件数 | 調査対象国・地域 | 件数 |
|---|---|---|---|
| インド | 81 | 中国 | 121 |
| 米国 | 38 | インド | 17 |
| ブラジル | 32 | ベトナム | 17 |
| EU | 30 | 韓国 | 15 |
| カナダ | 26 | タイ | 13 |
| 発動国・地域 | 件数 | 対象国・地域 | 件数 |
|---|---|---|---|
| 米国 | 45 | 中国 | 97 |
| インド | 42 | タイ | 14 |
| EU | 23 | 台湾 | 14 |
| トルコ | 20 | 日本 | 13 |
| ブラジル | 16 | ベトナム | 10 |
| マレーシア | 9 | トルコ | 10 |
- 出所:
- WTO貿易救済ポータル
CVD措置については、2025年に新たに調査開始された件数は15.6%減の54件となった。調査を開始した国・地域では米国が30件と突出しており、調査の対象国では中国が26件となっている(図表Ⅲ- 27)。他方、同年中のCVD発動件数は2.7倍増の41件となっており、増大傾向がみられる。発動した国・地域側で見ると、米国が32件と8割近くを占めている。発動された対象国では、中国が15件、インドが5件、ベトナムが4件という順であった。
図表Ⅲ-27 2025年の相殺関税措置(上位国・地域)
| 調査実施国・地域 | 件数 | 調査対象国・地域 | 件数 |
|---|---|---|---|
| 米国 | 30 | 中国 | 26 |
| カナダ | 7 | 米国 | 3 |
| オーストラリア | 6 | インド | 3 |
| インド | 5 | インドネシア | 3 |
| 発動国・地域 | 件数 | 対象国・地域 | 件数 |
|---|---|---|---|
| 米国 | 32 | 中国 | 15 |
| インド | 4 | インド | 5 |
| EU | 3 | ベトナム | 4 |
- 出所:
- WTO貿易救済ポータル
SG措置については、2025年中の調査件数は14件と、2024年(16件)から横ばいであった。調査実施国ではトルコ、エジプトが各3件で最多だった。同年中に確定したSG措置の件数は10件であり、2023年(5件)、2024年(8件)から増加傾向にある。発動したのはインドネシアが3件と最多となっており、EUはじめ7カ国・地域が各1件であった。
AD、CVD、SGといった貿易救済措置が増える背景には、新型コロナ禍以降、国内市場の縮小に伴いダンピング輸出が拡大し、主要市場で貿易救済措置が発動されたことに加え、2025年からの第2次トランプ政権により追加関税が発動された影響もある。世界最大の市場(輸入国)である米国市場をはじめとする主要市場へ輸出しづらい状況が生じた。行き場を失った商品が、他の新興国市場などへ流入する傾向にある。つまり、追加での関税措置が発動されている国・地域への輸出を避け、発動されていない国・地域へと仕向け地を変更する「貿易転換」が起こっている。
また、AD・CVD措置の対象となった国から輸出していた場合、原産地を偽装し、第三国を通じて輸出して関税を回避する「迂回輸出」が生じているという懸念も、各国政府の間で高まっている。こうした第三国からの輸出増に対して、さらなる貿易救済措置が発動されるという構図が散見されている。
前述のとおり、貿易救済措置はあくまで例外措置であるため、濫用は慎まれるべきだ。他方で、ダンピング輸出をはじめ不公正な貿易政策・措置による被害が世界的に蔓えんする現状においては、WTOルールに基づく範囲内において、競争条件を平準化する手段として、各業界として活用を検討すべきであろう。
各国の貿易救済措置、鉄鋼など卑金属製品が中心
貿易救済措置を対象産品別で見ると、2025年に開始したAD調査では、卑金属・同製品(鉄鋼やアルミ製品など)が28.8%、化学工業製品が20.7%、プラスチック・ゴム製品が19.8%の順で多かった。同年に発動したAD措置も、卑金属・同製品が31.6%、化学工業製品が22.6%、プラスチック・ゴム製品が19.2%と同様の順に多く、3カテゴリーで7割以上を占める。CVD調査においても卑金属・同製品が24.1%、化学工業製品が20.4%と多いが、近年増加している機械類/電気機器・同部品が9.4%と3番目に多かった。発動されたCVD措置では、化学工業製品が増え(2024年:1件⇒2025年:13件)31.7%、卑金属・同製品が22.0%、機械類/電気機器・同部品が9.8%の順だった。SGは件数が少ないながら、調査開始件数では卑金属・同製品が5件と多かった。
国・地域別に貿易救済措置の詳細を見ると、米国が発動している対象国・地域には、中国のほかにASEANなどもあり、迂回輸出を見据えた分散化もみられる。例えば、米国は2025年6月24日より、マレーシア、タイ、ベトナム、カンボジアからの結晶シリコン太陽電池に対してAD、CVD関税を賦課している。これら4カ国製の太陽電池については、既に1974年通商法201条(セーフガード)に基づく追加関税が賦課されているが、中国製の太陽光発電製品に対するAD・CVDを回避するための経由地となっているとの懸念がある。米国は中国からの太陽光発電製品に対するADおよびCVDを2012年より賦課してきたが、迂回輸出への対応を強化している。なお、2026年2月には、インド、インドネシア、ラオスで生産された結晶シリコン系太陽電池、およびそれを組み立てたモジュールに対してCVDの賦課を仮決定している。
EUでは、中国の過剰生産能力にさらされる域内の鉄鋼産業の保護のため、セーフガード措置の行方に注目が集まっている。EUでは2018年7月より鉄鋼製品に対するセーフガード措置が導入されたが、WTOのルールに基づき、2026年6月末で同措置は失効となる。同年7月以降の措置の検討が行われていたが、欧州委員会は2025年10月に現行の措置に代わる新たな貿易措置に係る規則案を発表し、2026年4月にEU理事会と欧州議会で政治合意された。鉄鋼製品28品目に対して、関税割当枠(クオータ)を設定し、超過分に対して50%の関税を課す。対象品目は発効開始から半年以内に欧州委が必要に応じ改正案を提示する。現行措置と比較し、関税割当量を2024年比で47%減の年間1,830万トンまで削減し、超過分への税率を現行の25%から引き上げる。
欧州委は迂回輸出対策として製品に使用された鉄鋼の溶解・鋳造国を証明する鋼材検査証明書(ミルシート)の提出を輸入事業者に義務付けることを提案している。政治合意においてはこの溶解・鋳造国の証明を、割当量配分を考慮する要素の1つとして位置付けた。ただし、EUの新たな貿易措置を巡っては、川上の鉄鋼産業からは支持されている一方、ユーザーとなる川下の自動車業界からは追加負担を強いられるとして、両業界間では対立も生じている。
英国も、EUからの離脱時に鉄鋼セーフガード措置を継承していたが、米国やEUの輸入制限による貿易転換への対応のため、2026年7月1日から開始する新たな措置を検討してきた。英国政府は2026年3月に新たな措置の概要を発表しており、英国で生産される関連品目を対象にEU同様にクオータを設定し、超過分に対しては50%の関税を適用する。他方で、一部の主要貿易相手国との間では個別の取り決めを行うことを検討するとしている。
カナダは、中国に対するADやCVDの調査を開始するなど、前年に比べて調査開始件数が伸びた。品目別では鉄鋼・同製品を中心に、中国のほか、炭素鋼・合金鋼については台湾やインド、イタリアなど、スチールストラップについては韓国、トルコ、ベトナムに対してAD調査を開始している。AD措置に加えて、カナダ政府は2025年12月に国内鉄鋼産業の競争力強化、供給網の安定化を目的とした措置を発表しており、同年6月、8月に相次ぎ適用を開始した特定鉄鋼製品に対する関税割当制度も厳格化している。
新興国における貿易救済措置を見ると、インドネシアは2025年に入ってから、複数のSG措置を発動した。2月にはスラグウールとロックウール、セラミックタイル、5月には発泡ポリスチレン、10月には綿糸製品に対し、それぞれSG措置を発動した。AD措置についても、2月に既存の中国、シンガポール、ウクライナ産の熱延鋼板に対する措置の延長を決定しているほか、3月には中国、タイ、台湾産のナイロンフィルムに対して措置を発動している。
マレーシアは、2026年現在発動中のAD措置は9件となっており、そのうち8件が鉄鋼向けである。2025年2月には「相殺関税とアンチダンピング法」に基づく関連規則を改定し、米国の高関税を回避した安価な製品が同国に流入しないよう監視を強める方針を示した。また、同月に台湾の鋼板メーカーCSCスチールを親会社とするCSCマレーシアの申請に基づき、調査を開始した。同調査の結果を受け、10月31日には中国、韓国、ベトナムで生産、または同3カ国から輸入された亜鉛めっき銅板・コイルにつき、不当廉売を認定し、AD税の賦課を決定した。
ブラジルは2025年に16件のAD措置を発動しており、過去10年で最多となった。中国に対するADが7件と多くを占めている。品目としては、紡織用繊維・同製品が4件、卑金属・同製品が3件である。
対中国製品への貿易救済、新興国でも増大
他方、ADやCVDを発動される輸出国・地域側の観点で見ると、貿易救済措置の被発動件数が大きく増加しているのが中国だ。中国で生産される安価な製品が流入することへの警戒感が、各国で高まっている。中国を対象としたAD・CVDの件数を見ると、調査開始件数は2024年の182件(AD:157件、CVD:25件)から2025年は147件(AD:121件、CVD:26件)と減少したが、発動件数は57件(AD:51件、CVD:6件)から112件(AD:97件、CVD:15件)へと倍増した。対象品目は、主に卑金属や化学品などだ。卑金属に関しては、以前から中国に対して過剰生産能力が指摘されており、輸入相手国からは、鉄やアルミ製品を中心にAD措置の発動が相次いでいる。
2025年に中国に対してAD調査を開始した国・地域の内訳を見ると、インドが最多で29件となっており、EU(13件)、メキシコ(12件)、米国(11件)と続く。ブラジル(10件)やトルコ(7件)などの新興国においても対中AD調査の開始が相次いでいる。同年中の対中AD措置の発動件数で見ても、インドが20件で最多となった。発動された対中AD措置の対象品目で見ると、やはり卑金属、化学品が多く、各30件となった。
一方、2025年の中国による貿易救済措置は少なく、AD措置は調査および発動件数とも数件にとどまっており、CVD措置は新規調査の開始、発動とも確認されなかった。中国によるケースとしては、2025年5月に米国、EU、台湾、日本に対して、工業用プラスチックのポリアセタールに対しAD措置を発動した。同年6月にはEU、英国、韓国、インドネシア産のステンレス鋼ビレットおよび熱間圧延鋼板・コイルに対するAD措置、2026年1月には米国、韓国産の太陽光グレードのポリシリコンに対するAD措置の継続をそれぞれ決定した。中国政府も、2025年8月に貿易救済措置に係る反規制回避調査規則の草案を公表しており、迂回輸出への対応案を示している。中国による反規制回避調査の事例としては、一部の米国産光ファイバーに対する調査が挙げられる。
安全保障や供給確保を目的とした産業補助金が拡大
近年、国内産業の強化に向けた措置として、補助金を含む政策介入措置が世界的に拡大している。国内における産業育成を目的とする半面、産業保護的な補助金は国際的な保護主義を助長、エスカレートさせる恐れがあり、各国・地域による過度な介入は注視していく必要がある。WTO、OECD、G7などにおいても、市場歪曲(わいきょく)的な補助金への対応について議論されているのだが、WTOのルール上、悪影響のある補助金については紛争解決手続に訴えるか、相殺関税措置を発動するか、という限られた対応しか認めていない。このため、例えばEUでは、既存枠組みでは対処できない補助金による市場歪曲に対処するため、外国補助金規則(FSR)という新規則を発表し、審査を行っている注2(後述)。
貿易歪曲的な補助金措置を実施している国・地域には偏りがみられる。米国外交問題評議会(CFR)はGTAのデータを基に、世界の補助金を分析しており、米国、中国、EUで全体の5割を占めるという。また、2023年には貿易歪曲的な補助金措置の7割を先進国が占めたとしている。この点、欧州委員会は昨今の世界的な過剰生産能力について、人為的に安価な商品を輸出し、海外市場を氾濫させる危険性があると主張している。また、複数の政策シンクタンクが、補助金が出せない途上国ほど困難な状況に追い込まれることを指摘する。不公正貿易報告書によると、市場リターンを下回る出資や低利融資などの複雑な支援形態の増加が確認されており、欧州委員会は過剰生産能力につながる補助金をいかに削減し、他の加盟国への影響を緩和するかについて議論し、WTOルールのアップデートにつなげるべきだと述べている注3。
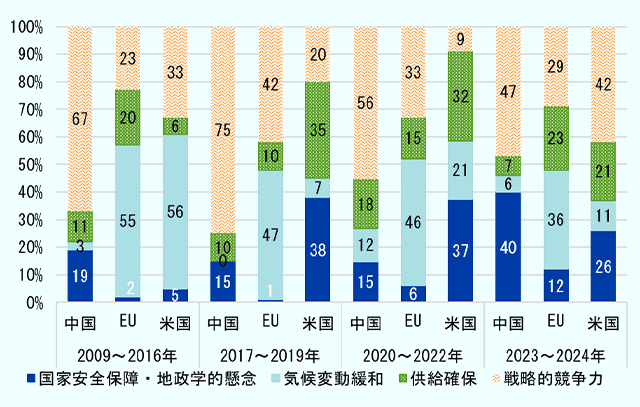
産業強化に向けた政策措置の目的にも変化がみられる。GTAは米国、中国、EUが導入した政策措置の背景を「国家安全保障・地政学的懸念」「気候変動緩和」「供給緩和」「戦略的競争力」の4つに類型化し、時系列で分析している(図表Ⅲ- 28)。米国では2023年~2024年に導入された政策介入の目的では「戦略的競争力」が約4割と最大となった。他方、中国に関しては、2009~2016年、2017~2019年、2020~2022年で最大の割合を占めていた「戦略的競争力」の割合が2023年~2024年で低下し、「国家安全保障・地政学的懸念」の割合が顕著に拡大した。EUに関しては2009~2016年、2017~2019年、2020~2022年の3つの時期で約5割を占めていた「気候変動緩和」が2023~2024年に低下、「戦略的競争力」や「供給確保」を目的とした補助金など政策措置の割合が高まっている。
- 出所:
- グローバルトレードアラート(GTA)
外国補助金への対応として、例えばEUでは外国補助金規則(FSR)の見直しを進めている(本章第1節(2)EUの通商政策参照)。FSRは、市場歪曲的な効果を及ぼす可能性のある域外国政府の補助金を審査する手段として、大規模な合併や公共調達手続きの際に、企業側に事前通知を義務付ける規制だ。しかし実態として事前通知があったとしても、詳細に調査される案件は限定的だった。2025年の事前通知の件数は約100件だが、詳細調査に進んだ案件はUAEのADNOCによるドイツの化学品大手コベストロ買収のみだった。欧州委員会は経済安全保障政策の一環としてFSRを活用する方針を打ち出しており、2026年1月にガイドラインも公表した。
FSRの下で、欧州委には事前通知の対象外でも職権を基に(ex officio)調査を開始することが認められている。2025年11月には、この権限に基づき2024年に調査が行われた企業に対して、初めて詳細調査が開始された。対象となったのは中国のセキュリティー関連企業である同方威視だ。2026年2月には同じく中国企業で、風力発電タービンを製造する金風科技(ゴールドウインド)についても、2024年の事前調査に基づき、詳細調査を開始することを発表している。欧州委は詳細調査開始に当たり、両企業とも、中国による市場歪曲的な補助金、優遇税制措置、優遇融資のいずれかを受けている可能性があると判断している。また、2026年4月にはポルトガルの地下鉄入札において、FSRに基づき、車両サプライヤーを中国企業からポーランド企業に変更する条件を承認した。公共調達手続きにおいて、下請け企業が受けた外国補助金を欧州委が審査した初の事例となる。


目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
第Ⅲ章
世界の通商秩序を巡る動向 -
- 第1節 世界の通商政策の最新動向
- 第2節 多国間貿易体制の現状と課題
- WTOと自由貿易体制
- 貿易救済措置の発動状況
- 第3節 ルールと価値に基づく国際経済秩序の広がり
(2026年7月28日)


