

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅰ章 世界と日本の貿易
第2節 世界のサービス・デジタル貿易 第1項 世界のサービス貿易動向
初の9兆ドル超えで過去最高更新
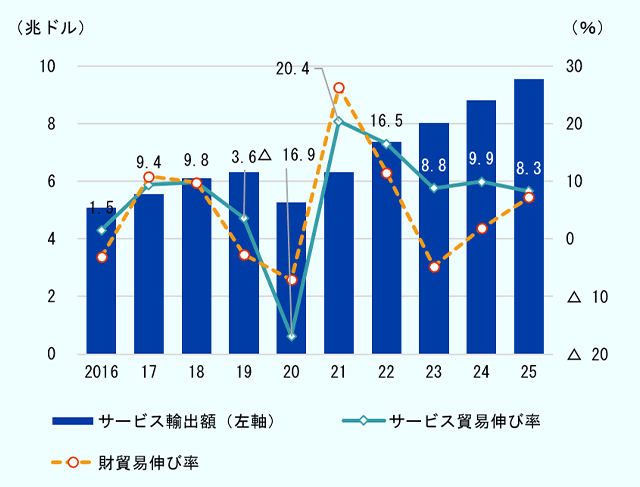
世界の財貿易が地政学リスクや通商政策の影響を受けつつ、構造変化を伴って拡大する中で、サービス貿易もデジタル化やAIの進展を背景に増加を続けている。WTOによれば、2025年の世界のサービス貿易(輸出額ベース)は前年比8.3%増の9兆5,554億ドル(推計値)となり、初めて9兆ドルを超えた注1。伸び率は前年(9.9%)を下回ったものの、5年連続で過去最高額を更新した(図表I-20)。
- 注:
-
- 商業サービスのみ。
- サービス輸出額は四半期データを基にした推計値。
- 財貿易の伸び率は金額ベース。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)および WTOから作成
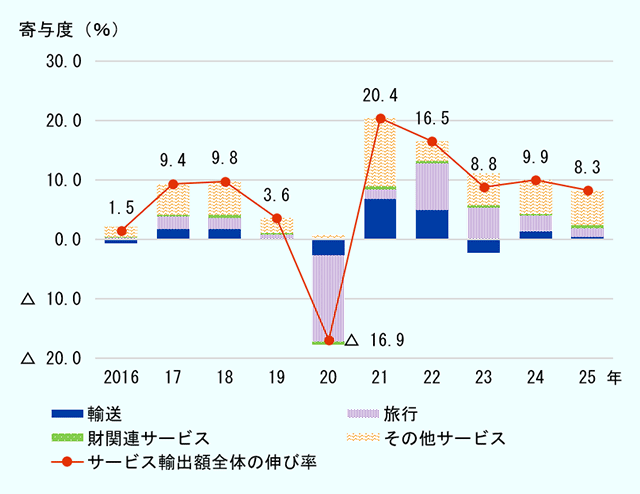
項目別に見ると、シェアの大きい順に「その他サービス」、「旅行」、「財関連サービス」の各項目で過去最高額を更新し、サービス輸出総額の拡大に寄与した(図表I- 21)。全体の6割を占める「その他サービス」は10.0%増の5兆7,751億ドルと2桁増となり、全体の伸びに対する寄与率も7割を超えた。「その他サービス」の内訳を見ると、コンピューターサービスが11%増で3年連続2桁成長を記録、2年連続で1兆ドルを超え過去最高額となった。企業によるAI活用が進む中で、計算能力やデータ処理、ソフトウエア開発への需要が高まったことが背景にある。さらに、オンラインプラットフォームの利用拡大やサイバーセキュリティへの懸念の高まりも成長を後押しした。価格低下に伴い、2024年にマイナス成長を記録した通信サービスも、2025年は7%のプラス成長に転じた。クラウドサービスやAI活用、5Gネットワークの拡大により国際的な帯域幅利用が急速に増加したことによる。
次いで、サービス輸出全体の2割を占める「旅行」は、7.9%増の1兆8,940億ドルとなった。地政学的な不確実性の下でも、各国の入国円滑化措置などが国境を越えた移動を下支えした。地域別では、アフリカ(特に北アフリカ)や欧州で輸出が伸びた一方、北米では伸びが限定的だった。また、財の国際取引に付随して提供される委託加工やメンテナンスなどの「財関連サービス」は、12.7%増の3,455億ドルだった。
項目別では唯一、過去最高に至らなかった「輸送」も、1.9%増の1兆5,408億ドルと前年比では微増した。近年は、新型コロナや地政学的な緊張の高まり、サプライチェーン混乱の影響で貨物輸送価格が不安定な状況が続いていた。しかし、2025年は海上輸送を取り巻く環境が改善し、船賃が低下したことから、伸び率は前年を下回った。他方で航空輸送は、旅行・出張需要の増加や接続性の改善、電子商取引の拡大を受け、6%増となった。国・地域別では、台湾(11%減)、韓国(6%減)、シンガポール(2%減)など、アジアの主要輸出国で輸出が減少した一方、中国は上半期に輸出を前倒しした影響もあり、9%増と伸びた。
- 注:
-
- 商業サービスのみ。
- 四半期データを基にした推計値。
- 出所:
- WTOから作成
サービスの提供手法に着目した、補助的な分析概念として、WTOはデジタル提供型サービス(Digitally Delivered Services)注2の統計も発表している。世界のデジタル提供型サービスは、過去最高額となった2024年からさらに10.0%増え、5兆2,589億ドルに上った。2025年のサービス輸出全体に占める割合も55.0%と、前年に続き5割を超えた。物理的な移動を伴わないデジタル提供型サービスは、地政学リスクや物流制約の影響を受けにくく、不確実性の高まりの中でも拡大を維持しやすい。項目別では、研究開発、専門・経営コンサルティングサービス、技術・貿易関連・その他業務サービスなどを内包する「その他ビジネスサービス」が4割を占め最大である。2025年には10.1%増の2兆1,228億ドルと、デジタル提供型サービス全体の伸びを牽引した。世界の53.4%を占める欧州が前年比9.4%増、次いで23.3%を占めるアジアが12.3%増、17.6%を占める北米が9.0%増だった。国別では、米国(シェア15.5%)が10.0%増、次いで英国(同10.5%)が12.7%増と好調だった。
サービス貿易で米国が首位、大幅黒字を維持
主要国・地域別のサービス輸出額(推計値)では、上位10カ国注3全てで前年比増となった。総額の12.7%を占める米国は、前年比7.8%増の1兆2,093億ドルで首位を維持した。項目別では「旅行」が微減となった一方で、輸出の7割を占める「その他サービス」の10.0%増が寄与した。内訳を見ると、一定の規模がある項目では「知的財産権等使用料」や「金融サービス」が前年比10%前後で好調に拡大した。米国の国際収支統計によれば、知的財産権等使用料、金融サービスともに欧州が主な輸出先であり、知的財産権等使用料に関してはIT企業や製薬企業が集積するアイルランドやスイス、金融サービスでは同様に関連企業が集積する英国やルクセンブルクといった国への輸出が多い注4。
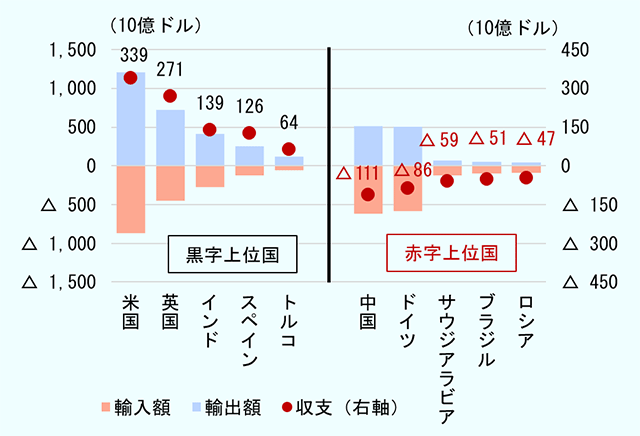
世界各国・地域のサービス貿易収支注5に注目すると、輸出額で上位の米国、英国、インド、スペインが収支でも上位に位置する(図表I- 22)。上位3カ国は、後述するとおりデジタル提供型サービスの輸出に強みを持つ。スペインやトルコは、豊富な観光資源に裏打ちされた旅行サービスの圧倒的な輸出超過が、黒字の背景にある。他方、赤字の大きい国としては中国やドイツ、サウジアラビアなどがある。輸出額で上位の中国とドイツは、いずれも旅行サービスの赤字が大きいことが影響している。サウジアラビアについては、国内供給の難しいサービスを海外から購入する必要があることから、旅行を除く全ての項目で赤字である。
デジタル提供型サービス貿易の収支に注目すると、黒字上位3カ国は米国、英国、インドで、サービス貿易全体の黒字上位3カ国と一致する。黒字幅が大きい項目は国によって異なり、米国は既述の知的財産権等使用料、金融サービス、その他ビジネスサービス、英国は金融サービス、インドはその他ビジネスサービス、コンピューターサービスで、黒字幅が1,000億ドルを超えた。全体の収支では赤字が大きい中国についても、デジタル提供型サービスに限定すると、コンピューターサービスやその他ビジネスサービスを中心に大幅な黒字を計上している。赤字幅では、日本、サウジアラビア、インドネシアが上位3カ国である。いずれの国も、その他ビジネスサービスで赤字幅が大きい。
- 注:
-
- 商業サービスのみ。
- 四半期データを基にした推計値。
- 「収支」は輸出額から輸入額を差し引いて算出。
- 出所:
- WTOから作成
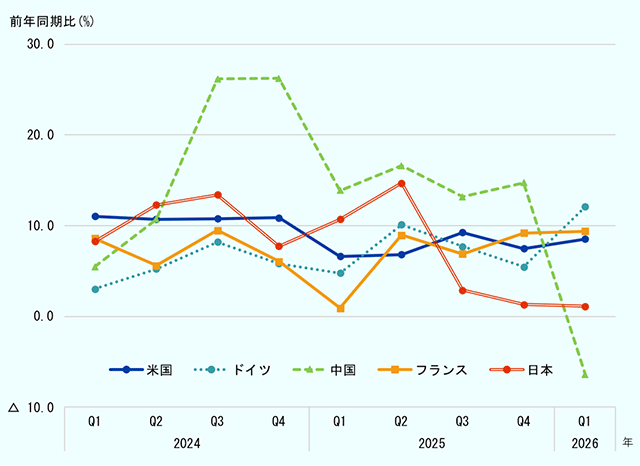
主要5カ国(米中独仏日)の四半期別サービス貿易(輸出額ベース、商業サービスのみ)を見ると、2026年第1四半期には、最大の輸出国である米国が8.5%増の3,168億ドルとなった(図表I- 23)。米国の伸びは、10%前後でおおむね安定している。一方、中国は輸送サービスのマイナスが影響し、6.4%減の1,113億ドルへと大きく減少した。その結果、12.1%増で好調だったドイツが、輸出額で中国を抜き第2位に浮上した。
- 注:
-
- 商業サービスのみ。
- 2026年第1四半期のデータが入手可能な国・地域のうち、上位5カ国。
- 出所:
- WTOから作成
域内貿易のシェア低下、欧州向け輸出が拡大
長期的なサービス輸出の構造変化を見ていく。WTOとOECDが公表する二国間のサービス貿易統計(Balanced Trade in Services、BaTIS)を基に2014年と2024年の地域間の輸出シェアの増減を示した(図表I- 24)。
| 輸出元 | 輸出先 | ||||||
|---|---|---|---|---|---|---|---|
| アフリカ | アジア | ロシア・CIS | 欧州 | 中東 | 北米 | 中南米 | |
| アフリカ | 6.8 | 22.2 | 1.7 | 50.8 | 6.6 | 9.2 | 2.7 |
| アジア | 2.6 | 51.0 | 1.2 | 22.9 | 4.5 | 15.4 | 2.4 |
| ロシア・CIS | 2.5 | 27.5 | 15.6 | 38.2 | 6.7 | 6.9 | 2.5 |
| 欧州 | 2.6 | 13.7 | 1.6 | 61.8 | 4.0 | 13.7 | 2.6 |
| 中東 | 4.0 | 27.2 | 2.3 | 37.5 | 13.2 | 12.8 | 3.0 |
| 北米 | 1.7 | 25.9 | 0.5 | 40.7 | 2.6 | 21.8 | 6.8 |
| 中南米 | 2.6 | 20.0 | 1.1 | 28.9 | 3.8 | 31.3 | 12.3 |
- 注:
-
- 商業サービスのみ。
- 青地(太字)は2014年から2024年にかけて1ポイント以上増、赤地は同程度の減を表す。
- 出所:
- WTO・OECD “Balanced Trade in Services(BaTIS)”から作成
米国を含む北米地域にとって、2024年時点で最大のサービスの輸出先は欧州である。さらに、北米のサービス輸出総額に占める欧州のシェアは、2019年の36.5%から2024年には40.7%へと、4ポイント以上増加した。他方、アフリカ、中東、中南米への輸出シェアがいずれも縮小した。また欧州の輸出については、ウクライナ侵攻に伴う制裁の影響もあり、ロシア・CIS向けの輸出シェアが3.5%から1.6%へと低下した一方、アジア(11.9%→13.7%)、北米(12.2%→13.7%)向けがいずれも拡大した。その他の注目点として、アフリカ、アジア、中東、中南米などでいずれも、2014年と比較して域内向けの輸出シェアが低下した点が挙げられる。一方でいずれの地域も、欧州向けの輸出シェアを拡大させた。
しかし、サービス貿易に関しては、財貿易で見られるような構造変化(本章第1節(3)参照)は見て取れない。域内サービス貿易のシェアを見ても、既述の通り、北米以外の地域では増加しておらず、新興地域間の輸出シェア増加も限定的だ。仕向け先で見ても、アフリカ、ロシア・CIS、中東、北米にとっての最大市場が欧州であることは変化していない。欧州からのロシア・CIS向けの輸出減にみられるように経済制裁などの影響はあるものの、財貿易と異なり物流などの地理的制約の影響を受けにくいという点で、サービス貿易では地域間貿易の構造的な変化が起きにくいと考えられる。
参入障壁の緩和は財貿易に比べ遅れ
規模の拡大が続く一方で、サービス貿易では制度面の制約も残る。OECDは、2026年2月にサービス貿易制限指数(STRI)を公表し、2025年10月末までのサービス貿易に関する政策を分析した。これによれば、サービス貿易に係る障壁は、2025年に緩和の動きが鈍り、STRIは高止まりした。OECDは、財貿易における緊張高まりの中で、サービス政策の近代化が停滞したと指摘。デジタルトランスフォーメーション(DX)やAI活用が活発になる一方、現在の規制枠組みがその進展に追いついていないことはリスクだと分析している。OECDは、サービス関連の制度整備が遅れる国・地域は、AI利用による生産性や付加価値の向上といった機会を逸するとして、戦略的に制度の刷新を図る必要性を主張している。加えて、OECD諸国と非OECD諸国の間の制限指数の差が、縮小しつつあるものの依然として大きいことも問題視している。
地域別に見ると、2014年との比較では、アジア大洋州地域で大きく指数が改善した。項目別ではクーリエや陸上輸送、貨物輸送といった物流関連、保険、通信などの項目で緩和の度合いが高かった。一方で、欧州に関してはEU域内での公共調達や投資スクリーニングに係る政策動向を受け、特に域外国に対する規制が強まったとしている。
AI普及はサービス貿易にも影響、格差の要因にも
財貿易と同様、AIはサービス貿易にも影響を与えている。WTOは、EU域内企業のAI利用に関する調査結果を用いて、AIが用いられたサービス輸出を分析している。それによると、2024年にEUが輸出したサービス(2兆530億ドル)のうち、5,250億ドルがAIを用いたものであったと推計される。2022年と比較して、全てのサービス貿易項目でAIを利用したサービスの割合は高まったものの、業種によって差が見られる。AI利用の割合が最大だったのは「ICTサービス」で、3,320億ドルが該当した。ICTサービス輸出のうち、AIが利用された割合は52.4%と、2022年の26.2%から倍増した。また、「その他のビジネスサービス」に関しても2割弱がAIを利用したものであった。他方で、建設や輸送などのサービスではこの割合が10%を下回る。この差異が生じる背景としてWTOは、サービスの生産工程と、利用するAI技術の違いを挙げる。ICT分野では、テキスト生成やコード生成など、サービス生産の中核部分にAIが活用される一方、専門・技術サービス分野ではAIの主な用途は記述言語の分析など補助的業務にとどまるため、AI利用の割合が相対的に低い。またWTOによれば、AIを利用したサービスを輸出した主体として、規模別では大企業が9割を占める。輸出市場への参加率が相対的に低く、AI技術への投資能力も限定的な中小企業が占める割合は、現時点では低水準にとどまる。
財貿易と同様に、AI活用による効果は企業規模や産業集積の状況によって異なる。AIへの投資能力を持つ大企業や、AI関連産業・人材が集積する国ほど恩恵を受けやすく、そうした条件に乏しい企業や国との間で競争力格差が拡大する可能性がある。AIの活用が急速に進展する中で、こうした差がサービス貿易の構造にも影響を及ぼすことが考えられる。
注記
- 注1
-
WTO “Global Trade Outlook and Statistics, March 2026
 ”(2026年3月19日)

- 注2
-
コンピューターネットワークを通じて国境を越えて取引されるサービスが該当し、専門サービス、音楽やビデオのストリーミング、オンラインゲーム、遠隔教育などが含まれる。国際収支統計におけるサービス貿易の「その他サービス」とは別の概念。
- 注3
-
米国、英国、アイルランド、中国、ドイツ、シンガポール、フランス、インド、オランダ、スペイン。
- 注4
-
U.S. Bureau of Economic Analysis (BEA) “ International Services”(2026年6月23日閲覧)
- 注5
-
サービス輸出額から輸入額を差し引いて算出。
目次

-
第Ⅰ章
世界と日本の貿易 -
- 第1節 世界の財貿易
- 第2節 世界のサービス・デジタル貿易
- 世界のサービス貿易動向
- 世界のデジタル貿易(EC)
- 第3節 日本の貿易
-
第Ⅱ章
世界と日本の直接投資と産業動向 -
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


