

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅰ章 世界と日本の貿易
第1節 世界の財貿易 第3項 下振れリスクとAIの台頭が交錯する世界貿易
UNCTADが2026年4月に発表した国際貿易アップデートをはじめ、主要国際機関は2026年の貿易見通しについて、中東における紛争やホルムズ海峡を巡る混乱、米国の通商政策の不確実性を主な下振れ要因として挙げる。他方、デジタルおよびAI関連産業の成長は、貿易を押し上げる上振れ要因として位置付けられている。
WTOも2025年の財貿易について、高関税が与える下押し圧力とAI関連財の需要拡大によるプラス効果が併存していたと指摘し注1 、UNCTADと同様に2026年については中東情勢を主要な下振れリスクとしている。本項では、こうした要因が貿易に与える影響を整理する。
米国による関税措置の負担は輸入者に
米国が導入した関税措置による影響について、米ニューヨーク連邦準備銀行は2026年2月、関税に伴う輸出者と輸入者のコスト負担に関する調査結果を公表した注2 。同調査は、2024年1月~2025年11月にかけて米国に輸出された製品の価格と関税の変化を分析している。これによれば、輸入者、すなわち米国国内の企業または消費者が、関税に伴うコスト増の8~9割を負担しているという。輸入者側の負担割合は2025年の1~8月で特に高く、関税に伴う上昇分の94%を輸入者が負担したと見込まれる。ニューヨーク連銀は、コスト負担が企業のサプライチェーン再編を促したと指摘する。一方で同銀は、輸入者の関税負担割合が、1~8月の94%から、2025年11月時点では86%まで低下したとも分析した。
欧州中央銀行(ECB)も米国の関税に伴う追加コストに関し、輸出者の値引きによる負担はわずか5%にとどまり、残りの95%を輸入者たる米国企業や消費者が負担したと分析している注3 。ECBは、価格転嫁により米国の消費者が現状追加コストの3分の1を負担しているとした。ただし、関税措置が長期化した場合、企業がコストを吸収しきれなくなるため、消費者の負担は約50%まで高まる可能性があるとも付け加えた。
米国で事業を実施、または米国企業と取引している日本企業の対応に目を向ける。ジェトロの日系企業調査(凡例参照)2025年版によると、在米日系企業(610社)のうち半数超が、関税引き上げ分のコストに対し価格転嫁で対応していると回答した。自社におけるコスト削減やサプライヤーとの価格交渉などを図る企業も半数弱いた。
他方、在米を除く在外日系企業では、自社におけるコスト削減で対応する企業が半数を超える中、価格転嫁で対応すると回答した企業は2割強にとどまり、在米日系企業と比べ低い割合にとどまった。海外進出日系企業の中でも、特に在米の日系企業が製品への価格転嫁で対応する実態が浮き彫りになり、米国で輸入者がコストを負担する構図がここでも見て取れる。こうした調査結果は、関税が輸出国から輸入国へのコスト移転として機能し、その影響が貿易量の減少よりも、主として輸入者のコスト負担増という形で現れた可能性を示唆している。
関税によるコスト増はインフレ率にも表れた。IMFは、米国ではインフレ率が引き続き目標を上回って推移しており、2026年1月には個人消費に係る物価上昇率が3.1%(年率)と高水準にあると指摘。インフレには複合的な要因があるものの、関税の価格転嫁もその一因としている。また、米連邦準備制度理事会(FRB)は、2025年2月~2025年11月にかけて適用された関税措置により、2026年2月までに消費者向け製品の価格が0.8%押し上げられたとしている注4 。もっとも、2026年以降のインフレ率への追加的な影響は限定的とみられる。上記FRBの分析では、2026年4月時点では、関税がインフレ率を新たに押し上げる効果は限定的との解釈を示している。さらに、3月の連邦公開市場委員会(FOMC)で、ジェローム・パウエル議長(当時)は基本シナリオとして、2026年半ば頃から関税に起因するインフレ圧力が和らぐとの見方を示した。
再燃する物流の混乱、一次産品価格に影響
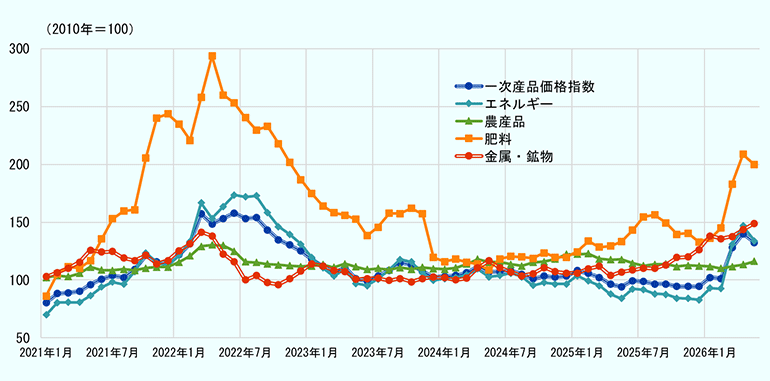
2026年2月末に勃発した中東における紛争と、それに伴うホルムズ海峡の実質的な通航制約により、海上輸送を取り巻く状況も貿易動向に大きなマイナスの影響を与えている。エネルギーインフラへの攻撃などの影響もあり、2025年以降下落傾向にあった一次産品価格は、エネルギーや肥料を中心に急騰した(図表I- 15)。
ホルムズ海峡は海上輸送の要衝として、海上で輸送される硫黄の約5割、原油の約3割、石油精製品や液化天然ガスの約2割が通過する。湾岸地域が生産地の肥料も含め、海峡を通過する一次産品の価格が急騰した。原油価格はWTI、北海ブレント、ドバイのいずれの指標でも上昇している。特に北海ブレントは上昇率が高く、2026年3月の価格が前月比で4割以上上昇した。
- 出所:
- 世界銀行"Commodity Markets Data (Pink Sheet)"から作成
世界銀行は、2010年を100とした2026年の一次産品全体の価格指数を、前年比15.5%増の113.7ポイントと見込んでいる注5 。ロシアのウクライナ侵攻が始まった2022年に上昇した後、下落が続いた価格が再び上昇に転じるとみる。中でも、エネルギー価格指数と肥料価格指数は2022年以来の高水準となる見込みである。この見通しは、衝突に伴う混乱が2026年5月以降改善し、ホルムズ海峡の通航量が10月までに衝突前の水準に回復することを前提としている。世界銀行は今後、情勢が悪化した場合や供給の混乱が予想以上に長期化した場合、一次産品価格はさらに上昇する可能性があるとしている。
原油や肥料以外にも影響を受ける品目として、世界経済フォーラム(WEF)は、硫黄、メタノール、グラファイト、アルミニウム、ヘリウム、グリコール、鉄鉱石・ペレットなどを挙げる注6 。例えば硫黄は、前述のとおり海上取引の約5割がホルムズ海峡を通過する。硫黄の不足は、電池金属精製やリン酸肥料の生産を阻害することから、鉱業や農業に波及する恐れがある。また、世界の海上取引の約3割が同海峡を通過するメタノールも、供給が制約されれば樹脂・塗料・プラスチック原料が不足し、在庫低下やコスト増を招くリスクがある。カタールが世界の供給の約3割を担うヘリウムについても、逼迫すれば半導体製造などに影響するほか、特に液体ヘリウム不足は医療サービスの停止にもつながりかねないとWEFは指摘する。2026年6月以降は、中東情勢の緩和期待の高まりを受け、エネルギー価格には下落圧力も生じている。ただし、供給体制の完全な回復には時間を要するため、価格は当面不安定な動きを続ける可能性がある。
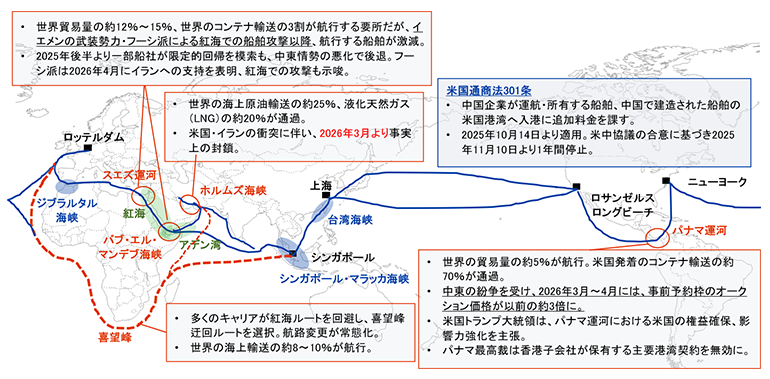
ホルムズ海峡の事実上の封鎖は、他の海上輸送の要衝にも影響を与えた(図表I- 16)。中東からアジアへの原油輸送が滞ったことで、大西洋と太平洋を結ぶ海上輸送の要衝であるパナマ運河を通過するタンカーの数が増加している。IMFの「ポートウォッチ(Portwatch)」によれば、2026年3~4月にパナマ運河を経由したタンカーの数は前年同期比で約2割増加した。載貨重量で見ても、タンカーは前年同期比24.7%増と大きく増加した。パナマ運河庁によれば、2026年3月~4月には、事前予約枠のオークション価格(優先通航枠のプレミアム)が、中東紛争以前と比べ約3倍に上昇した。中東情勢の悪化に伴う貿易の混乱や輸送費の上昇を背景に、アジアの製油所が代替供給の確保を迫られ、米国メキシコ湾岸からパナマ運河を経由してアジアへの原油輸送のニーズが高まったと報じられる。従来、1バレル当たりの価格を抑えられる大型タンカーが上記ルートで用いられるケースもあったが、輸送制約やコスト上昇を受け、相対的に単価の高い中型タンカーの利用が増加したとされる。
ただし、海上輸送費の上昇は、現時点では主としてタンカー輸送に集中しているとの見方もある。ホルムズ海峡を通過する輸送船の6割はタンカー船であり、中東地域の要衝であるスエズ運河やバブ・エル・マンデブ海峡の3割と比べても割合が大きい。一方で、コンテナ船やバルク船の割合は2割に満たない。こうした構成を背景に、国連は2026年5月の見通しで、中東情勢の混乱による保険料上昇を指摘しつつも、輸送コスト自体への影響は湾岸地域を通過する原油輸送タンカーに集中しており、国際的なコンテナ輸送やバルク船への影響は限定的だと分析した注7 。今後、通航リスクが低下した場合、特にタンカー輸送を中心にコストの低下圧力が生じる可能性があるが、保険料や安全確保の観点から、正常化には段階的な回復を要するとみられる。
航空輸送にも影響が出た。中東上空の封鎖に伴い、2026年3月の世界の航空貨物輸送需要は前年同月比で4.8%減少。地域別では、欧州-中東、中東-アジアを結ぶ航路が前年同月比で6割近く落ち込んだ。航空燃料(ジェット燃料)の価格も、前年同月比で約2.1倍に急騰した。DHLの2026年5月初旬時点の情報では、航空貨物の輸送能力は衝突前の8割程度まで回復した注8 と報告した一方、短期間でのルートや運航予定の変更リスクは引き続き残ると見込んだ。
- 注:
- 航路は一部。簡略化したイメージを掲載。
- 出所:
- IMF、IEA、パナマ運河庁、各種報道などから作成
分断危機下でのグローバルサプライチェーン再構成
貿易フローに影響を与える事象が生じる中で、企業はサプライチェーンの見直しを行う必要性に迫られている。WTOは現況についてグローバリゼーションの逆行ではなく「再構成(reconfiguration)」の時代を迎えており、過去20年で最もバリューチェーンの多極化が進んだ状態にあるとしている注9 。
ここでは、長期的な貿易構造の分析を通じ、主要製品のサプライチェーンにおける各国・地域の位置付けと長期的な貿易構造の変化に焦点を当てる。図表I- 17では、縦軸に輸出元、横軸に輸出先(輸出の相手国・地域)を置き、新型コロナ以前の2019年と2025年の世界シェアを比較した際のポイント増減をまとめた。
| 輸出元 | 輸出先 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 世界 | アジア | 米国 | 中南米 | 欧州 | 先進国 |
新興・ 途上国 |
|||||
| 計 | 日本 | 中国 | ASEAN | 計 | EU | ||||||
| 世界 | — | △ 0.4 | △ 0.8 | △ 0.5 | 0.6 | 1.0 | 0.4 | △ 0.7 | △ 0.4 | △ 0.6 | 0.6 |
| アジア | 2.2 | 0.6 | △ 0.3 | △ 0.2 | 0.7 | 0.6 | 0.4 | 0.4 | 0.2 | 0.8 | 1.5 |
| 日本 | △ 0.9 | △ 0.5 | — | △ 0.2 | △ 0.2 | △ 0.2 | △ 0.0 | △ 0.1 | △ 0.1 | △ 0.5 | △ 0.4 |
| 中国 | 1.5 | 0.5 | △ 0.1 | — | 0.7 | △ 0.6 | 0.3 | 0.6 | 0.2 | △ 0.7 | 2.1 |
| ASEAN | 1.0 | 0.5 | △ 0.1 | 0.2 | 0.0 | 0.7 | 0.1 | 0.1 | 0.1 | 1.2 | △ 0.2 |
| 米国 | △ 0.3 | △ 0.2 | △ 0.1 | △ 0.2 | 0.0 | — | △ 0.1 | 0.4 | 0.2 | △ 0.1 | △ 0.2 |
| 中南米 | 0.5 | 0.1 | △ 0.0 | 0.1 | 0.0 | 0.2 | 0.0 | 0.0 | 0.1 | 0.3 | 0.1 |
| 欧州 | △ 2.0 | △ 0.4 | △ 0.1 | △ 0.1 | △ 0.1 | 0.4 | △ 0.0 | △ 1.8 | △ 0.9 | △ 1.3 | △ 0.7 |
| EU | △ 1.0 | △ 0.6 | △ 0.1 | △ 0.3 | △ 0.1 | 0.2 | △ 0.0 | △ 0.6 | △ 0.1 | △ 0.6 | △ 0.5 |
| 先進国 | △ 1.6 | △ 1.2 | △ 0.4 | △ 0.9 | 0.0 | 0.6 | △ 0.1 | △ 0.5 | △ 0.2 | △ 0.5 | △ 1.1 |
| 新興・途上国 | 1.6 | 0.8 | △ 0.4 | 0.4 | 0.5 | 0.4 | 0.4 | △ 0.2 | △ 0.2 | △ 0.1 | 1.7 |
- 注:
-
- 太字は0.5ポイント以上の変化があった国・地域間。
- 欧州にはロシア・CIS諸国を含む。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)から作成
まずサプライチェーン上の生産供給サイドに当たる輸出側(輸出元)では、アジアの2.2ポイント増、欧州(ロシア・CISを含む)の2.0ポイント減が特に大きな変化だ。アジアの2019年時点のシェアは34.8%で、既に世界の3分の1を占めていたが、2025年はこれが37.0%に拡大した。特に中国が1.5ポイント増(2025年のシェアは14.9%)、ASEANが1.0ポイント増(同8.7%)と、いずれも供給元としてのプレゼンスを高めた。他方、日本は0.9ポイント減(3.8%→2.9%)と世界輸出シェアが縮小し、主力である乗用車輸出の2.1ポイント減が特に響いた。欧州には制裁下にあるロシア(1.1ポイント減)も含むためマイナス幅が大きいが、それ以外でも、域内最大の輸出国であるドイツが1.0ポイント減(8.0%→7.0%)となった。特に乗用車シェアが1ポイント以上落ち、日本と同様にマイナスに寄与した。後述するように、自動車産業における新興勢力の台頭が鮮明となった。そのほか、中南米のシェアが0.5ポイント増と比較的大きく、米国市場への供給源としての地位上昇が反映された。
なおこの間、先進国のシェアが1.6ポイント下落した一方、新興・途上国が1.6ポイント上昇した。先進国と新興・途上国間の関係が弱まる一方で、新興・途上国同士のいわゆる南南貿易の比重が1.7ポイント拡大した。
次に、サプライチェーン上の販売市場サイドに当たる輸入側では、米国が1.0ポイント増となり、最大の輸入国である同国市場の堅調ぶりが確認された。米国に次ぐ輸入国である中国は、0.5ポイント減とシェアを落とした。その他地域では、ASEANが0.6ポイント増、中南米が0.4ポイント増と、グローバルサウス地域の市場拡大が目立った。これらの地域では、輸入元としていずれも中国からの輸入シェア拡大が際立つ。ロシア・CISを含む欧州は、輸入においてもシェアが0.7ポイント減少した。米国やアジアとの関係が強まった一方、特にEUからの輸入が0.1ポイント減、英国が0.2ポイント減など、域内貿易が縮小傾向を示した。
全体として、輸出では中国やASEANなどアジアからの輸出が拡大、輸入では米国が強さを示した一方、グローバルサウス地域が新しい消費市場として台頭している。グローバルサウスは輸出においても、ベトナム(0.5ポイント増)、アラブ首長国連邦(UAE)(0.4ポイント増)、インドネシア、マレーシア、ブラジル(ともに0.2ポイント増)などがプラスを示し、供給元の多元化が進む。
とりわけ2025年の世界貿易を牽引した、コンピューター・周辺機器(一般機械に分類)や集積回路などのデジタル関連財、および世界貿易の1割を占める輸送機器に着目すると、特徴的な構造変化が見て取れる。例えば、最終財の1つであるコンピューター・周辺機器では、2019年から2025年にかけて供給網の再編が進んだ。米国は一貫して世界最大の市場であり、従来中国からの調達に一極集中していた。2019年から2025年にかけて、輸入における米国の対世界シェアは10.7ポイント(21.3%→32.0%)、次いでASEANが2.7ポイント(6.8%→9.5%)上昇した。しかし、供給源としての中国の存在感は16.7ポイント減へと大幅に弱まり、台湾・ベトナム・メキシコからの輸出が台頭した。特に、台湾(14.9ポイント増、3.4%→18.3%)とベトナム(7.4ポイント増、1.5%→8.9%)が中国に代わる供給地としてそれぞれ対世界シェアを拡大させた。
なお、コンピューターなどの最終製品に用いられる中間財の中核を成し、かつ2025年の世界貿易の拡大源となった集積回路においては、北東アジアを中心に生産・供給が集中する構造が引き続き堅固に維持されている(本章第1節参照)。その中にあって、ディスクリート半導体では一部、北東アジア域内取引の比重が低下する変化も観測された。
さらに自動車では、中国や韓国の台頭が顕著である。前述のとおり、自動車大国としての地位を有する日本は、乗用車の輸出シェアの12.9%から10.8%、ドイツも19.4%から18.1%への縮小を見た。その一方、環境対応車の好調も背景に中国が10.2ポイント増(1.1%→11.3%)で急速に存在感を高めた。中国の仕向け先としてはこの間、ロシア・CIS向けが1.9ポイント増、EUおよび中東向けがいずれも1.8ポイント増となった。韓国の輸出も世界シェアが1.7ポイント増え、とりわけ米国向けが1.0ポイント増で寄与した。韓国が米国への供給を強化した一方、中国が欧州や新興地域へと輸出する住み分けが明確に進んだ。ただ、BEVに限定すると、中国(21.1ポイント増)、ドイツ(対EU域内中心に13.7ポイント増)、メキシコ(対米国中心に5.8ポイント増)、日本(対EU中心に1.5ポイント増)と自動車大国が輸出シェアを伸ばす一方、米国(27.8ポイント減)や韓国(3.5ポイント減)の後退が顕著で、車種によっても様相が異なる。乗用車の輸入国としては、中東の伸びが3.5ポイント増(4.9%→8.4%)と大きく、中でもトルコ(1.8ポイント増)とUAE(1.2ポイント増)の消費増大が目立った。このほかロシア・CIS(1.3ポイント増)、ASEAN(0.3ポイント増)や中南米(1.6ポイント増)も消費地として存在感を高めた。
米国関税をはじめ地政学リスクの高まりを背景に、サプライチェーンの見直しが加速している。この動きを反映し、世界貿易では多極化を伴う再構成が進展する。パソコンや自動車などの最終製品では、生産拠点の分散や新興国の台頭、需要面では米国の市場としての底堅さやグローバルサウスの拡大が併存する構図が、マトリクスを用いた分析から浮かび上がった注10 。
貿易拡大と変化をもたらすAI関連財
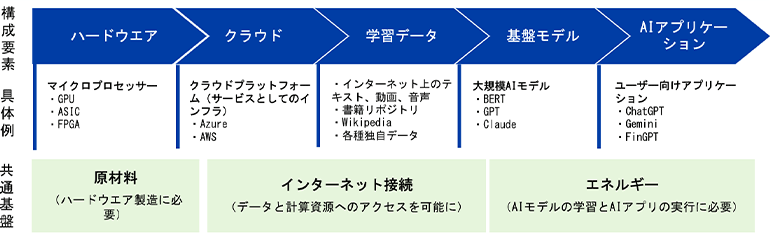
最後に、AIの貿易への影響を分析する。AIは、財貿易の拡大を支える源であると同時に、貿易を通じた技術拡散を通じて、各国の競争力やサプライチェーン構造を再形成する可能性がある。WTOは、2025年9月に公表した報告書で、AIのバリューチェーンが5つの要素から成ると整理している(図表I- 18)注11 。GPUなどのハードウエア、クラウドコンピューティングインフラ、インターネット上のテキストなどAIモデルの訓練用データ、基盤モデル、そしてユーザー向けのアプリケーションだ。WTOはまた、各要素を支える分野として、重要原材料、インターネット接続、エネルギーの3つを挙げる。WTOは、これらの要素が相互に結びつき、AIのエコシステム全体を発展させるとしている。
- 出所:
- WTOから作成
その上でWTOは、AIの開発や生産に必要な財を「AI利用を支える財(AI-enabling goods、以下AI関連財)」と定義している。AI関連財は、シリカやジルコニアなどの原材料・加工済み化学品、半導体生産に用いられる中間材料、PCや半導体といった機器の3つに分類される。WTOによれば、データセンターやプロセッサー、半導体関連機器への投資拡大に伴い、2025年の世界貿易の伸びの約半分をAI関連財が占めた。
WTOの定義に基づき、ジェトロが世界のAI関連財の輸出額を推計したところ、2025年には前年比22.8%増の4兆1,547億ドルに拡大し、過去最高額を記録したことが分かった。世界の輸出総額の伸びに対する寄与率は45.1%に上り、WTOの分析とも一致する。AI関連財が世界の輸出総額に占めるシェアは、2023年の13.0%から2025年には16.4%まで高まった。
2019年から2025年にかけての貿易構造の変化においては、AI関連財のバリューチェーンがアジア域内により深く根付いた様子が示されている(図表I- 19)。アジア全体の輸出シェアが66.4%へと5.8ポイント伸び、中でも域内向けが2.1ポイント拡大した。最終財の輸出増に加え、部品・中間財の相互依存が緊密化したとみられる。半導体(特にロジック・メモリー・パッケージング)やサーバー関連機器など、AI関連財の中核を担う生産工程が細分化され、台湾・韓国・ASEAN(シェア拡大幅の大きい順にベトナム、シンガポール、マレーシア)に分散して配置された。一国で完結しない供給網が強まった結果、域内貿易の比重が上昇した。
| 輸出元 | 輸出先 | |||||||
|---|---|---|---|---|---|---|---|---|
| 世界 | アジア | 米国 | 欧州 | |||||
| 計 | 中国 | 台湾 | ASEAN | 計 | EU | |||
| 世界 | 100.0 | 52.5 | 15.8 | 6.1 | 13.3 | 17.0 | 20.5 | 17.4 |
| アジア | 66.4 | 45.1 | 13.6 | 4.8 | 11.5 | 11.4 | 5.9 | 4.8 |
| 中国 | 16.9 | 10.4 | — | 1.0 | 3.2 | 1.6 | 2.8 | 2.1 |
| 台湾 | 11.5 | 6.4 | 1.6 | — | 2.2 | 3.9 | 0.5 | 0.5 |
| ASEAN | 18.6 | 12.0 | 2.3 | 1.8 | 3.4 | 4.2 | 1.5 | 1.3 |
| シンガポール | 6.4 | 5.2 | 0.8 | 1.0 | 1.5 | 0.6 | 0.3 | 0.3 |
| ベトナム | 5.3 | 2.6 | 0.7 | 0.2 | 0.3 | 2.0 | 0.5 | 0.4 |
| マレーシア | 4.1 | 2.8 | 0.5 | 0.4 | 1.2 | 0.8 | 0.3 | 0.3 |
| 米国 | 7.7 | 2.8 | 0.5 | 0.7 | 0.9 | — | 1.3 | 1.1 |
| 欧州 | 19.0 | 3.1 | 1.2 | 0.4 | 0.6 | 1.5 | 12.4 | 10.8 |
| EU | 17.3 | 2.8 | 1.1 | 0.3 | 0.6 | 1.3 | 11.4 | 9.9 |
| ドイツ | 4.6 | 1.0 | 0.4 | 0.1 | 0.2 | 0.4 | 2.8 | 2.4 |
- 注:
-
- AI関連財は、WTOの定義に基づく約100品目を集計(HSコード6桁ベース)。
- 青地(太字)は2019年から2025年にかけて1ポイント以上増、赤地は同程度の減を表す。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)およびWTOから作成
アジアでは、輸出で世界シェア11.5%を占める台湾の伸び(対世界で4.9ポイント、対米で3.2ポイント増)が顕著である。米国向けとともにアジア向けも1.2ポイント拡大し、AIサーバー向けのGPUやアクセラレータなど先端ロジック半導体の需要増を背景に、部品供給地としての役割を強めた。同時に、その前後の後工程や電子部品組み立てがASEANに分散しているため、台湾→ASEAN、ASEAN→米国の流れも強まった。
AI関連財の輸出総額のうち18.6%を占めるASEANは、従来の組み立て拠点から、AI関連財の供給プレイヤーへ格上げされつつある。ASEANは、対世界と域内の双方で存在感を高めたのに加え、個別国として例えばベトナムは、対世界で4.0ポイント、対米で1.7ポイント輸出シェアを伸ばした。シンガポールやマレーシアも広範に数値が上昇した。米中摩擦以降のチャイナ+1の流れに加え、半導体後工程や電子機器の生産能力が強化されたことを反映したものである。
一方で、中国の輸出先におけるASEANシフトも進む。対世界で3.7ポイント減、対米で2.2ポイント減と明確にシェアを落とす中、中国のASEAN向け輸出は0.7ポイント微増した。対米輸出の規制や追加関税の影響で直接の対米輸出が減少する一方、部品・中間財をASEANへ供給し、そこから米国を含む最終需要地へ輸出するサプライチェーンへの移行を示唆している。AI関連財のうち、先端半導体では制約が強い一方で、比較的下流の電子機器や汎用部品では中国に依然として強みがある。
EUは、2025年の輸出シェアが17.3%と存在感自体は大きいものの、2019年比では対世界で4.5ポイント減、域内輸出も2.5ポイント減と、相対的な立ち位置が後退した。AI 関連財の中核を成す半導体、電子機器、データセンター関連機器では、大規模投資が近年米国とアジアに集中した。このため、一概にEUの輸出競争力が低下したとは言えず、EUが得意とする装置や部材分野と、AI関連財の完成品分野との間にギャップがあることが背景にあると考えられる。EUが、オランダの半導体製造装置注12に代表される装置産業や一部部材で強みを維持する中、最終的なAI関連財の輸出額で見た場合に相対的な存在感が低下したと解される。
最後に注目されるのが、米国の位置付けの変化である。輸入先として各地域からのシェア増が目立ち、最終需要地としての比重が増している。データセンターや生成AI投資の急拡大が需要増の背景にある。一方、輸出元としての米国は伸びておらず、この期間中にAI関連財の貿易赤字が3.3倍に拡大した。AI投資がソフトウエア・サービス主導であるのに対し、それを支えるハードについては、米国は多くを海外に依存している。
AIの貿易への影響は、需要拡大に起因する動きにとどまらない。OECDは、2026年3月に発表した報告書注13 で、AIが国際貿易を通じて国境を越えて拡散する点を強調している。AI導入が相対的に遅れた国であっても、AI関連財やAIを組み込んだ製品の輸入を通じて生産性向上の恩恵を受けるとOECDは指摘する。加えてAIは、物流や在庫管理、需要予測、通関手続きなどの高度化を通じて、サプライチェーンの効率性と柔軟性を高める技術基盤としても機能する。こうした変化は、貿易コストの低減や供給網の再構成を促し、貿易構造そのものに影響を与えていると言える。
WTOも先述の報告書で、AIの活用拡大により、2040年の世界の財・サービス貿易額は、AIが進展しないシナリオと比べて34~37%押し上げられると予測している。AIツールの導入により、サプライチェーンの可視化、通関手続きの自動化、言語障壁の低減といった、貿易コストの削減につながるとして、特に中小企業のグローバル市場への参入拡大に貢献しているとした。WTOと国際商業会議所(ICC)が実施したアンケート調査によれば、AIを活用する分野として、大企業がコンプライアンスや契約の分析、貿易金融などを挙げたのに対し、中小企業は市場調査やコミュニケーションの改善を挙げた。
この状況は、日本の中小企業にも当てはまる側面があるとみられる。例えば、ジェトロが2025年11月に支援対象中堅・中小企業に実施したアンケート調査(回答企業217社)では、輸出を検討している企業の8割強、自社または他社経由で輸出している企業の8割弱が生成AIを活用していると回答した。実際にAIを活用する場面としては、翻訳コミュニケーション支援で7割弱、海外市場の調査・分析で5割超の企業が活用している注14 。
課題も残る。国家レベルでは、WTOはAI活用を阻害する主な要因として、ブロードバンドへのアクセスやクラウドの計算能力、ハードウエアの信頼性といった、デジタルインフラの格差を挙げる。特に途上国では、地域のニーズに沿ったAI開発・適応に必要なデータ収集やアクセスといった能力に差がある。また、技術者の存在やAIエコシステムの発展度合いの差も影響を与える。
企業レベルでは、データプライバシーやセキュリティ上の懸念、運用コストに加え、中小企業では社内ノウハウの不足やそもそもの利用にかかるコストが課題として指摘された。ジェトロが実施した上記調査でも、正確性や信頼性への不安、社内人材・スキルの不足を、複数の企業が課題として挙げている。
こうした課題は世界的にも指摘されている。例えば、国連アジア大洋州経済社会委員会(ESCAP)とアジア開発銀行(ADB)は、貿易促進におけるAI利用に関し、加盟国や専門家に対する調査を実施した。これによると、アジア太平洋地域のAI導入率は15%未満にとどまり、地域間のばらつきは1~40%に及ぶ注15 。データ基盤自体は整いつつある半面、人材不足、インフラ整備費用の高さ、規制の不確実性など、導入を阻む主要な障壁により、実際の運用に結びついていない実態がある。
近年の世界貿易は、関税政策や地政学リスクといった下押し要因と、AI関連需要の拡大といった上押し要因が併存する中、構造的な再編が進展しつつある。その結果、貿易は拡大を維持しつつも、生産拠点の分散や新興・途上国の台頭といった質的な変化が加速するかたちで転換期を迎えている。
注記
- 注1
-
WTO “Global Trade Outlook and Statistics, March 2026
 ”(2026年3月19日)

- 注2
-
Mary Amiti, Chris Flanagan, Sebastian Heise, and David E. Weinstein “Who Is Paying for the 2025 U.S. Tariffs?” ,Liberty Street Economics, Federal Reserve Bank of New York(2026年2月12日)
- 注3
-
Stefan Schaefer, Lisa Gerland and Marcel Tirpák “Where do the costs of higher US tariffs fall?” , Economic Bulletin Issue 2, 2026 ,ECB(2026年4月1日)
- 注4
-
Robert Minton, Madeleine Ray, and Mariano Somale "Detecting Tariff Effects on Consumer Prices in Real Time – Part II" FEDS Notes, Washington: Board of Governors of the Federal Reserve System(2026年4月8日)
- 注5
-
世界銀行 “Middle East War to Spark Biggest Energy Price Surge in Four Years”(2026年4月28日)
- 注6
-
WEF “The Strait of Hormuz crisis affects more than just oil. Here are 9 other commodities”(2026年4月1日)
- 注7
-
国連経済社会局(UN DESA) “World Economic Situation and Prospects as of mid-2026”(2026年5月)
- 注8
-
DHL Global Forwarding “Middle East Crisis: Situation Updates”(2026年5月6日付)
- 注9
-
WTO、ジェトロ・アジア経済研究所ほか “Global Value Chain Development Report 2025 – Rewiring GVCs in a Changing Global Economy”(2025年12月15日)
- 注10
-
業種別の詳細な分析は、ジェトロ地域・分析レポート特集「分断危機下の最適なグローバルサプライチェーンとは」(2026年5月25日)も参照。
- 注11
-
WTO “WORLD TRADE REPORT 2025: Making trade and AI work together to the benefi¬t of all”(2025年9月17日)
- 注12
-
2025年の世界の貿易総額に占めるシェアは18.4%で、日本(18.9%)に次ぐ輸出国。
- 注13
-
OECD “AI meets trade, Global linkages and the cross-country distribution of the gains from AI”(2026年3月18日)
- 注14
-
ジェトロ調査部調査企画課・海外展開支援部中堅中小企業課「海外展開を目指す中堅・中小企業の生成AI活用に関するアンケート調査」(2025年12月)のデータから抽出。
- 注15
-
ESCAP・ADB “Asia-Pacific Trade Facilitation Report 2026: Harnessing Artificial Intelligence in Trade Facilitation”(2026年6月9日)
目次

-
第Ⅰ章
世界と日本の貿易 -
- 第1節 世界の財貿易
- 世界の国・地域別貿易
- 世界の商品別貿易
- 下振れリスクとAIの台頭が交錯する世界貿易
- 第2節 世界のサービス・デジタル貿易
- 第3節 日本の貿易
- 第1節 世界の財貿易
-
第Ⅱ章
世界と日本の直接投資と産業動向 -
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


