

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅰ章 世界と日本の貿易
第1節 世界の財貿易 第1項 世界の国・地域別貿易
中東情勢が世界経済の下押し要因に
2025年の世界貿易は、常態化するリスクにさらされながらも拡大を維持し、2026年以降もデジタル関連財が牽引を続ける。しかしこの動きは必ずしも安定的とは言えず、世界貿易を巡る不確実性は一段と高まっている。2025年に米国の高関税政策により混乱した通商環境が、同年後半以降の主要国との合意や、関税政策を巡る2026年2月の米最高裁による判断により一定の落ち着きを見せたかに見えた矢先、中東情勢悪化を契機に、世界貿易は再び新たな難題に直面している。
主要国際機関が発表する2026年の世界経済見通しは、同年2月末に発生した米国とイスラエル、イランを巡る軍事的緊張の高まりを受け、軒並み下方修正を迫られた。IMFは2026年4月に発表した「世界経済見通し」で、同年の世界経済の成長率(実質GDP伸び率)を3.1%と予測した。同年1月時点の見通しから0.2ポイント下方修正した(図表I-1)。さらに紛争が長期化した場合、最も深刻なシナリオの下では成長率は2%を下回るとの懸念も示された。紛争の長期化リスクは、エネルギー価格の高騰や輸送制約を通じて、世界貿易の下押し要因として意識されている。IMFは世界のインフレ率について、ベースラインシナリオでは2026年に4.4%と推計しつつ、最悪の場合は2027年に6.1%まで上昇する恐れもあると指摘した。
| 発表機関 | 2025年(推計値) | 2026年(予測値) | 2027年(予測値) | 発表時期(前回) | |||
|---|---|---|---|---|---|---|---|
| 伸び率 | 前回差 | 伸び率 | 前回差 | 伸び率 | 前回差 | ||
| IMF | 3.4 | 0.1 | 3.1 | △0.2 | 3.2 | 0.0 |
2026年4月 (2026年1月) |
| 国連 | 3.0 | 0.2 | 2.5 | △ 0.2 | 2.8 | △ 0.1 |
2026年5月 (2026年1月) |
| OECD | 3.4 | 0.1 | 2.8 | △ 0.1 | 3.1 | 0.1 |
2026年6月 (2026年3月) |
| 世界銀行 | 2.9 | 0.1 | 2.5 | △ 0.1 | 2.8 | 0.1 |
2026年6月 (2026年1月) |
- 注:
- 国際機関による伸び率の差は、集計の際の構成国・地域のウエート決定方法の違いなどによる。
- 出所:
- IMF “World Economic Outlook, April 2026”、国連“World Economic Situation and Prospects, 2026 Mid-Year Update"、OECD "Economic Outlook, June 2026”、World Bank “Global Economic Prospects, June 2026”から作成
同年5月以降の国連、OECDおよび世界銀行の見通しでも、IMFと同様、2026年の実質GDP伸び率が年初の予測から下方修正された。いずれの機関も、下振れリスクとして、中東からの輸送制約が長引くことで生じるエネルギー価格のさらなる上昇や主要商品の供給不足などを挙げた。例えばOECDは、中東情勢緊迫化前の世界経済は、金融・財政面の下支えや人工知能(AI)関連需要を背景に底堅く推移した一方、中東情勢悪化が世界のエネルギー市場に大きな混乱をもたらしていると評した。混乱が長引けば、半導体などへの輸出規制強化、米国の関税政策、金融市場の不安定化なども相まって、AI投資や世界経済全体に悪影響を及ぼす懸念を示している。6月中旬には米国とイランが戦闘終結に向けた覚書で合意し、緊張は一部で緩和に向かう動きも見えた。もっとも、合意を巡る不透明感は依然として大きい。
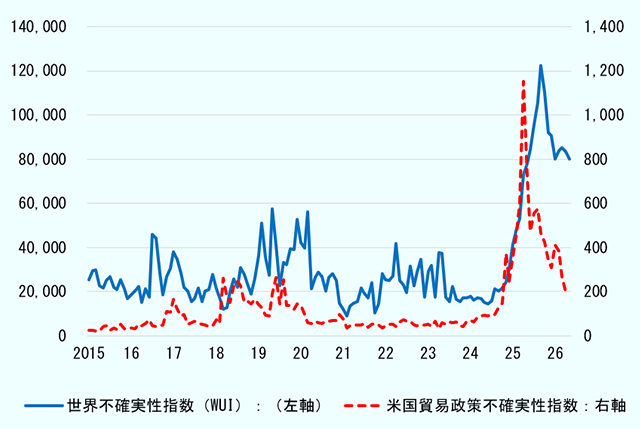
世界経済の減速懸念は、単発の地政学的ショックにとどまらない。2025年以降、世界不確実性指数(WUI)は、米国の貿易政策を起点とする不透明感の高まりを背景に、過去に例を見ない水準へ急上昇した。追加関税措置やその変更を巡り、貿易政策の予見可能性が大きく低下したことで、指数の急騰をもたらした。米国が追加関税措置を発動した直後のWUIは、2025年9月に12万2,422.5と、計測期間中の最高水準を更新。世界全体の不確実性の上昇を米国が主導したかたちである。米国の貿易政策不確実性指数(TPU)は、WUIに先駆け2025年4月に1,151.4と突出した水準に達した。その後指数は下落傾向を続けたが、これは政策の安定化を示すものではない。突発的な政策変更が繰り返される状況を、市場が一定程度織り込み始めた結果、変動が一巡したとも考えられる。2026年もWUIは高止まりを続けており、2月にはそれまでの下落基調から再度上昇に転じた。世界貿易を巡る不確実性は構造的な状態として定着し、先行き不透明な環境は続く(図表I-2)。
- 注:
-
- WUIは、英エコノミスト・インテリジェンス・ユニット(EIU)の国別報告書における「不確実性」または類する単語の出現頻度に基づき算出。
- 米国の貿易政策不確実性指数は、米国主要経済紙7紙の自動テキスト検索により算出。貿易政策の不確実性に関する記事の月間頻度(全記事数に対する割合)を集計。
- 出所:
- Ahir, H, N Bloom, and D Furceri “World Uncertainty Index”, NBER Working Paper, 2022, Caldara, Dario, Matteo Iacoviello, Patrick Molligo, Andrea Prestipino, and Andrea Raffo “The Economic Effects of Trade Policy Uncertainty” , Journal of Monetary Economics, 2020から作成
輸送航路の再編が固定化
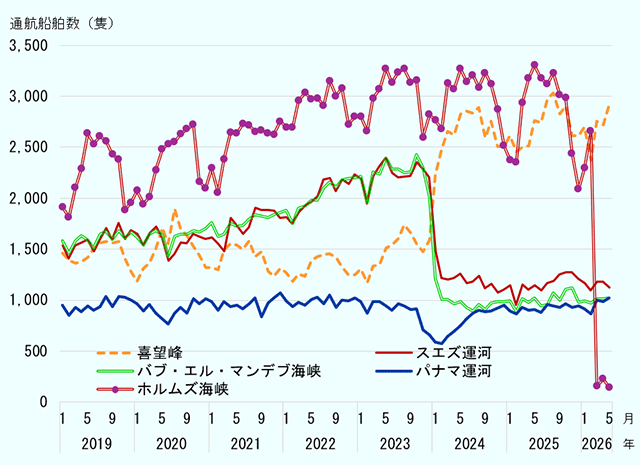
不確実性の高止まりは、国際物流にも重しとなる。世界貿易の要である海上輸送においては、2025年以降も一部航路の一時的な障害にとどまらず、地政学リスクを前提とした航路再編が恒常化しつつある。パナマ運河は2025年に通航制限がおおむね解消し、通航隻数も回復した一方、世界の海上物流への影響という点では、紅海・スエズ運河周辺の不安定化がより重要な制約要因となった。2025年を通じて、スエズ運河およびバブ・エル・マンデブ海峡の通航隻数は、2023年比で半分以下にとどまった。一方、喜望峰経由の船舶数は高水準で推移し、アジアと欧州を結ぶ航路において、アフリカ南端経由が事実上の標準ルートとして固定化したことが確認できる(図表I-3)。
- 注:
- 各チェックポイントを通過する船舶数の日次データを月別集計。
- 出所:
- IMF and University of Oxford “PortWatch”から作成(2026年6月25日閲覧)
この状況を一段と固定化させたのが、2026年2月末の中東における衝突である。イランを巡る緊張の高まりにより、ホルムズ海峡の通航量が激減。紅海とホルムズ海峡という2つの主要チョークポイントが連動して不安定化するリスクが顕在化した。その結果、2025年後半に一部船社が模索していたスエズ運河航路への限定的回帰は後退し、2026年以降も主要コンテナ船社は喜望峰経由を前提とした運航体制を維持している。6月にはホルムズ海峡を巡る緊張緩和に向けた動きから、輸送環境の改善が期待されたが、通航正常化や安全確保の持続性にはなお不確実性が残る。今後も、高コストかつ長距離輸送を前提とした状態が当面続く可能性が高い(物流の混乱に関する直近の状況は本章第1節(3)も参照)。
世界貿易は金額・数量ともに前年上回る伸び
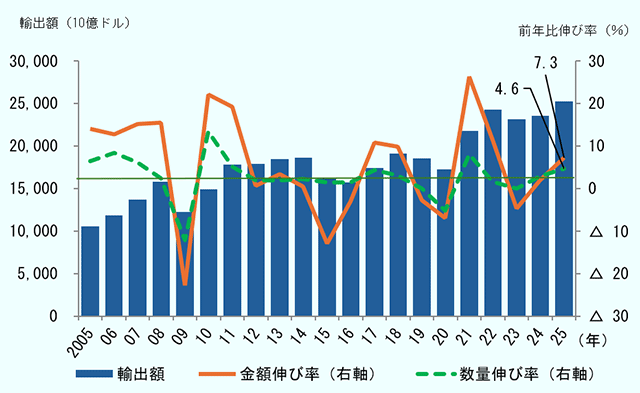
不確実性が定着する中にあっても、2025年中はAI関連需要の急拡大や、関税措置を見据えた前倒し輸出などが下支えとなり、結果として世界貿易は拡大を維持した。2025年の世界貿易(財貿易、名目輸出額ベース)は、前年比7.3%増の25兆2,988億ドルと、5年連続で20兆ドルを超えた(図表I-4)。実質貿易の指標である貿易数量(輸出ベース)は4.6%増で、金額ともに前年を上回る伸びで拡大した(図表I-5)。貿易価格(単価)が3年ぶりにプラスに転じたことで、金額の伸びが数量の伸びを上回った。2025年の原油価格は2桁減を記録した一方、天然ガス価格は前年比15.2%増と3年ぶりに上昇した。金属価格も4年ぶりに上昇に転じた。
| 指標 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|---|---|
| 世界の貿易(輸出)(億ドル) | 218,065 | 243,150 | 231,560 | 235,871 | 252,988 |
| 金額(名目)伸び率 | 26.3 | 11.5 | △ 4.8 | 1.9 | 7.3 |
| 数量(実質)伸び率 | 8.1 | 1.6 | 0.0 | 2.9 | 4.6 |
| 価格(単価)伸び率 | 16.9 | 9.7 | △ 4.8 | △ 1.0 | 2.4 |
| 世界の貿易(輸入)(億ドル) | 222,850 | 250,794 | 237,022 | 241,106 | 258,676 |
| 金額(名目)伸び率 | 26.1 | 12.5 | △ 5.5 | 1.7 | 7.3 |
| 数量(実質)伸び率 | 9.9 | 3.0 | △ 1.8 | 2.5 | 4.4 |
| 価格(単価)伸び率 | 14.8 | 9.3 | △ 3.8 | △ 0.8 | 2.8 |
| 鉱工業生産指数伸び率(OECD) | 6.0 | 1.7 | △ 0.7 | △ 1.0 | 1.0 |
| 燃料価格指数伸び率 | 99.6 | 63.6 | △ 36.7 | △ 5.3 | △ 9.1 |
| 原油価格伸び率 | 65.8 | 39.2 | △ 16.4 | △ 1.8 | △ 14.4 |
| 天然ガス価格指数伸び率 | 253.7 | 105.6 | △ 62.8 | △ 13.6 | 15.2 |
| 金属価格指数伸び率 | 46.7 | △ 5.6 | △ 2.8 | △ 1.9 | 2.1 |
| 鉄鉱石価格伸び率 | 46.3 | △ 23.7 | △ 0.3 | △ 7.7 | △ 6.6 |
| 食料・飲料価格指数伸び率 | 26.7 | 14.8 | △ 6.1 | 1.6 | △ 2.1 |
| ドルの名目実効為替レート変化率 | △ 3.7 | 10.6 | 0.9 | 1.6 | △ 1.7 |
- 注:
-
- 名目金額、伸び率はジェトロ推計値(推計手法は本文・資料「付注2」を参照)。
- 数量伸び率はWTOの数値。
- 価格伸び率は「名目金額/実質貿易指数」の伸び率。
- 資源価格伸び率は年平均の伸び率。原油価格は、ドバイ、北海ブレント、WTIの平均。天然ガス価格は欧州、日本、米国の価格指数。鉄鉱石価格はCFR中国天津港価格。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)、OECDデータ(2026年4月版)、IMF “IFS”、IMF “PCPS”、WTOから作成
- 注:
- 金額伸び率、数量伸び率ともに輸出ベース。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)およびWTOから作成
米国による関税措置およびこれに対する報復措置の応酬や地政学的緊張に直面しながら、貿易は縮小せず、むしろ世界経済の成長率を上回る伸びを達成したことになる。WTOは、2025年4月時点で実施されていた米国の追加関税措置等の影響を織り込み、2025年の世界の貿易量を0.2%減と予測していた。その後、上方修正を重ね、直近の2026年3月の発表ではこれを4.6%増と推計、関税措置の悪影響が当初の懸念よりも抑えられたと分析した。WTOは2025年の評価について、「ハイテク製品やデジタル提供型サービスの貿易、サプライチェーンの適応、関税を巡る報復連鎖の回避、といった要素に裏打ちされた世界貿易の底堅さを反映した」ものと説明。貿易自由化に支えられた国際分業の進展により、サプライチェーンが重層的に構築され貿易額を拡大させるという大きな構造は維持されたかたちである。
多くの国・地域で輸出が加速、アジアの伸び堅調
2025年の世界貿易(輸出額ベース)を国・地域別に見ると、先進国は前年比8.0 %増の14兆7,276億ドル、新興・途上国は6.2%増の10兆5,712億ドルだった(図表I-6)。世界貿易の拡大局面で、先進国の伸びが新興・途上国を上回るのは、2014年以来11年ぶりだった。原油価格が下落を続けた影響で、資源輸出国注1 の中で燃料輸出国の伸びは3.0%と低調だったものの、金属や食料などを含む非燃料輸出国が6.1%増で輸出を伸ばした。国・地域別で最大の輸出国は、世界の輸出総額の14.9%を占める中国で、これに米国(8.6%)、ドイツ(7.0%)、オランダ(3.9%)が続いた。
| 国・地域名 | 輸出 | 輸入 | ||||||
|---|---|---|---|---|---|---|---|---|
| 金額 | 構成比 | 伸び率 | 寄与度 | 金額 | 構成比 | 伸び率 | 寄与度 | |
| 北米 | 27,356 | 10.8 | 4.0 | 0.4 | 39,805 | 15.4 | 4.0 | 0.6 |
| 米国 | 21,785 | 8.6 | 5.7 | 0.5 | 34,157 | 13.2 | 4.6 | 0.6 |
| カナダ | 5,571 | 2.2 | △ 2.2 | △ 0.1 | 5,647 | 2.2 | 0.8 | 0.0 |
| EU | 76,459 | 30.2 | 6.9 | 2.1 | 74,724 | 28.9 | 7.3 | 2.1 |
| ドイツ | 17,662 | 7.0 | 5.4 | 0.4 | 15,399 | 6.0 | 8.9 | 0.5 |
| オランダ | 9,903 | 3.9 | 7.6 | 0.3 | 8,722 | 3.4 | 6.8 | 0.2 |
| イタリア | 7,270 | 2.9 | 8.0 | 0.2 | 6,692 | 2.6 | 7.7 | 0.2 |
| フランス | 6,834 | 2.7 | 6.7 | 0.2 | 7,881 | 3.0 | 4.8 | 0.2 |
| 英国 | 5,544 | 2.2 | 8.1 | 0.2 | 9,482 | 3.7 | 16.1 | 0.5 |
| スイス | 5,542 | 2.2 | 23.9 | 0.5 | 5,099 | 2.0 | 37.1 | 0.6 |
| オーストラリア | 3,377 | 1.3 | △ 0.9 | △ 0.0 | 2,972 | 1.1 | 4.8 | 0.1 |
| 日本 | 7,376 | 2.9 | 4.0 | 0.1 | 7,568 | 2.9 | 1.3 | 0.0 |
| 北東アジア・ASEAN | 80,033 | 31.6 | 10.4 | 3.2 | 65,684 | 25.4 | 7.2 | 1.8 |
| 中国 | 37,765 | 14.9 | 5.6 | 0.9 | 25,823 | 10.0 | △ 0.0 | △ 0.0 |
| 香港 | 7,548 | 3.0 | 17.8 | 0.5 | 8,354 | 3.2 | 19.5 | 0.6 |
| 韓国 | 7,093 | 2.8 | 3.8 | 0.1 | 6,319 | 2.4 | 0.0 | 0.0 |
| 台湾 | 6,408 | 2.5 | 35.1 | 0.7 | 4,941 | 1.9 | 23.2 | 0.4 |
| ASEAN6 | 21,219 | 8.4 | 13.0 | 1.0 | 20,246 | 7.8 | 11.9 | 0.9 |
| インド | 4,450 | 1.8 | 0.5 | 0.0 | 7,555 | 2.9 | 5.3 | 0.2 |
| 中南米 | 15,063 | 6.0 | 6.7 | 0.4 | 14,906 | 5.8 | 6.2 | 0.4 |
| メキシコ | 6,648 | 2.6 | 7.6 | 0.2 | 6,641 | 2.6 | 4.4 | 0.1 |
| ブラジル | 3,483 | 1.4 | 3.3 | 0.0 | 2,802 | 1.1 | 6.6 | 0.1 |
| ロシア | 2,931 | 1.2 | △ 5.1 | △ 0.1 | 1,736 | 0.7 | △ 7.9 | △ 0.1 |
| 中東 | 11,455 | 4.5 | 2.0 | 0.1 | 11,827 | 4.6 | 7.9 | 0.4 |
| トルコ | 2,732 | 1.1 | 4.4 | 0.0 | 3,660 | 1.4 | 6.5 | 0.1 |
| アフリカ | 5,455 | 2.2 | 5.6 | 0.1 | 7,158 | 2.8 | 12.1 | 0.3 |
| 南アフリカ共和国 | 1,164 | 0.5 | 4.4 | 0.0 | 1,051 | 0.4 | 4.4 | 0.0 |
| 世界 | 252,988 | 100.0 | 7.3 | 7.3 | 258,676 | 100.0 | 7.3 | 7.3 |
| 先進国 | 147,276 | 58.2 | 8.0 | 4.6 | 157,862 | 61.0 | 8.0 | 4.9 |
| 新興・途上国 | 105,712 | 41.8 | 6.2 | 2.6 | 100,815 | 39.0 | 6.2 | 2.4 |
| 資源輸出国 | 71,530 | 28.3 | 4.0 | 1.2 | 86,118 | 33.3 | 5.9 | 2.0 |
| 燃料輸出国 | 46,294 | 18.3 | 3.0 | 0.6 | 60,481 | 23.4 | 4.9 | 1.2 |
| 非燃料輸出国 | 25,236 | 10.0 | 6.1 | 0.6 | 25,637 | 9.9 | 8.2 | 0.8 |
- 注:
-
- 世界、EU、先進国、新興・途上国、資源輸出国(およびその内訳)はジェトロ推計値。
- EUは域内貿易を含む。
- ASEAN6は、シンガポール、タイ、マレーシア、ベトナム、インドネシア、フィリピンの6カ国。
- 北東アジア・ASEANは、中国、香港、韓国、台湾およびASEAN6。
- 資源輸出国の定義は脚注1参照。一部データが入手できない、または推計できない小国は計上対象外。
- 先進国の定義はIMF“DOTS”に基づく。世界から先進国を差し引いて新興・途上国とした。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)から作成
最大の輸出国である中国の輸出は、前年比5.6%増の3兆7,765億ドルへと前年並みのペースで拡大し、過去最高額を更新した。中国の主要輸出先であるASEAN、EU、香港、日本向けはいずれも増加した一方、米国向けは関税措置の影響もあり19.9%減の4,203億ドルに急減した。米国向けの輸出は、2022年をピークに減少基調にあり、2025年には、第1次トランプ政権後半に当たる2019年並みの水準まで輸出が落ち込んだ。中国の輸出総額を品目別に見ると、全体の54.0%を占める機械機器が9.4%増の2兆408億ドルと前年を上回るペースで拡大し、対米輸出の大幅減に直面しながらもその他の国・地域向けで好調を維持した。特に、全体の26.9%を占める電気機器が9.7%増の1兆166億ドル、8.9%を占める輸送機器が15.2%増の3,380億ドルに到達した。輸送機器は5年連続で2桁増、かつ過去最高を更新した。プラグインハイブリッド車(PHEV)が2.8倍へと躍進した他、バッテリー式電気自動車(BEV)も前年のマイナスから一転、13.9%増へと拡大。輸出先を多元化しつつ、BEV偏重からPHEV併用に製品構成を切り替えたことが好調の背景にあると考えられる。対米依存の低下と輸出先の分散を通じてサプライチェーンの多極化が進展した一例である。
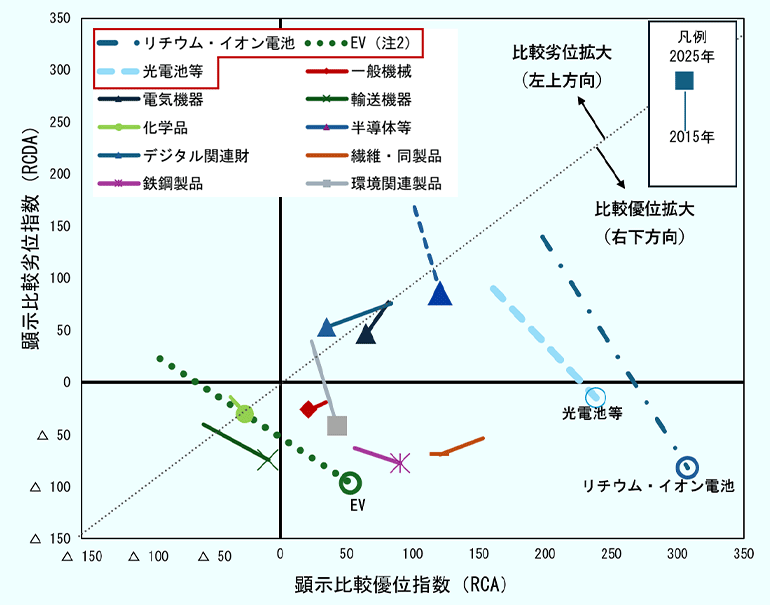
中国による電気自動車(EV)の輸出拡大は、車載用電池の国際供給網や、電力の低炭素化を下支えする太陽光発電関連製品の輸出と相互補完的に進展し、複数分野が連動するかたちで同国は外需を獲得している。実際中国では近年、EV、リチウム・イオン電池、太陽光発電製品から成る「新三様」が、輸出構造を特徴づける存在として急速に台頭してきた。リチウム・イオン電池、および太陽電池を含む光電池等注2 は、2025年時点で中国が世界の輸出額のそれぞれ60.8%と50.5%を占める。EV(BEVとPHEVの合計)も年々シェアを高め、同年時点で世界総額の22.8%に到達した。2025年の月次の動きでは、特に同年後半にかけて中国からのEV輸出が伸長し、12月時点の輸出額は前年同月比2.7倍に到達した。
こうした新三様を含む中国製品の競争力の向上は、顕示比較優位・劣位指数(RCA/RCDA)の推移からも確認できる(図表I-7)。同指数は、ある商品の中国の輸出(輸入)に占める構成比を、同商品の世界輸出(輸入)総額に占める構成比で除したものであり、図表上では右下に位置するほど比較優位、左上に振れるほど比較劣位が強まる。この10年間の推移では、新三様はいずれも大きく右下方向にシフトし、EVを内含する輸送機器についてもRCAの上昇が顕著だ。一方、一般機械、電気機械、繊維・同製品ではRCAが悪化。中国の輸出競争力が、従来の労働集約型汎用品から、グリーン分野やハイテク分野へとシフトしつつあることを示唆する。
- 注:
-
- 顕示比較優位指数(RCAij )= ((Xij/Xj)/(Xiw/Xw)-1)×100、顕示比較劣位指数(RCDAij )= ((Mij/Mj)/(Miw/Mw)-1)×100、X(M)ij:j国のi財の輸出(入)、X(M)j:j国の総輸出(入)、X(M)iw:世界全体のi財の輸出(入)、X(M)w:世界全体の総輸出(入)
- EVはBEVとPHEVの合計。またEVのみ、HSコードが新設された2017年と比較した。
- 実線は大分類、点線は同分類に含まれる個別品目または小分類。商品分類定義は「付注1」参照。
- 凡例の囲み枠は「新三様」を示す。
- 環境関連製品はIMFの定義に基づく。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)から作成
世界の貿易動向に話を戻すと、世界第2の輸出国である米国は、2025年には5.7%増の2兆1,785億ドルと、前年(2.0%)を上回る伸びで輸出を拡大させた。しかし、輸入も4.6%増の3兆4,157億ドルへ増えたため、貿易赤字は325億ドル増の1兆2,373億ドルで過去最高を更新。メキシコ(1,969億ドル、前年比254億ドル増)、ベトナム(1,782億ドル、547億ドル増)、台湾(1,468億ドル、730億ドル増)などとの赤字幅が拡大した。
中国との貿易赤字額は、前年に引き続き最大だったが、前年比934億ドル減の2,021億ドルへと縮小した。縮小幅は31.6%に上り、赤字規模は約20年前(2,341億ドル、2006年)並みの水準に落ち込んだ。トランプ政権下で、貿易相手国としての中国の位置付けが顕著に変容しつつある。第1次トランプ政権発足後2018年から2025年にかけて、米中間貿易の年平均伸び率(マイナス6.4%)は、米国とその他の国・地域間の貿易の伸び(同5.6%)を12.0ポイント下回り、二大経済大国間の貿易関係は著しく弱まった。2025年単年の動きでは、米国の中国を除く国・地域からの輸入額が前年比9.9%増となった半面、中国からの輸入額は29.7%減少した。米国の関税政策変更を受け、2024年中に中国からの駆け込み輸入があったことも反動として加わり、大幅なマイナスに繋がった。輸出も、中国以外の国・地域向けで8.0%増へ拡大したのに対し、対中国では25.8%減少した。米国の輸出入いずれにおいても、対世界と対中国で30ポイント以上の開きが生じており、米中間貿易の停滞が鮮明になった。月次では、特に年前半に二国間の貿易が大きく落ち込み、その後2026年初も停滞が続く(図表I-8)。
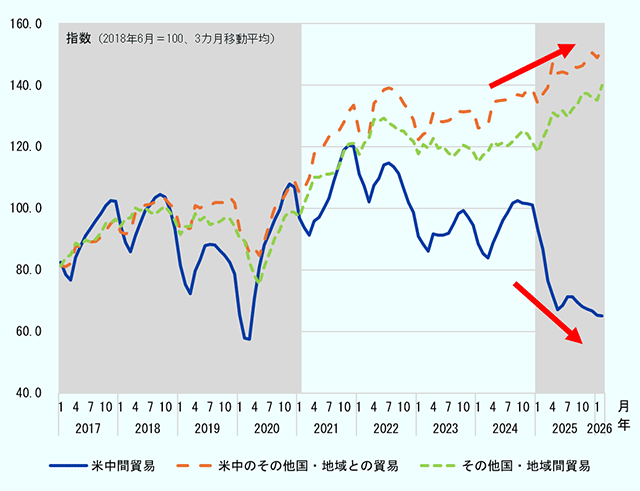
- 注:
-
- 「その他国・地域」は、以下34カ国・地域から米国と中国を除く。具体的にはアルゼンチン、オーストラリア、オーストリア、ベルギー、ブラジル、カナダ、中国、デンマーク、フィンランド、フランス、ドイツ、ギリシャ、香港、インド、インドネシア、アイルランド、イタリア、日本、ルクセンブルク、マレーシア、オランダ、ニュージーランド、フィリピン、ポルトガル、シンガポール、南アフリカ共和国、韓国、スペイン、スウェーデン、スイス、台湾、タイ、英国、米国。
- 貿易額を3カ月移動平均により平準化した上で、2018年6月基準で指数化。通商法301条に基づく対中追加関税第1弾とこれに対する中国による対抗措置が発動された2018年7月の直前月を基準とした。
- 網掛けはトランプ政権下。
- 出所:
- Global Trade Atlas(S&P Global)から作成
EUの輸出は、前年比6.9%増の7兆6,459億ドルと、前年のマイナスから回復した。ドイツ、オランダ、イタリア、フランスなど主要加盟国で軒並み伸びがプラスに転じた。EU域内の貿易(輸出ベース)は7.4%増の4兆6,844億ドルで、総額の61.3 %を占めた。EUの輸出額のうち、約2割を占める最大のドイツは、5.4%増の1兆7,662億ドルへ拡大した。ドイツにとって最大の仕向け先は、2015年以降一貫して米国だが、対米輸出額は前年比で5.2%落ち込んだ。自動車・同部品の不振が影響した。米国向けの減少を、主にEU域内向けの輸出(8.6%増)が吸収した。
アジアでは多くの国・地域で堅調に貿易が拡大した。ASEAN6の輸出は、前年比13.0%増の2兆1,219億ドルと2桁増に拡大し、6カ国全てで前年を大幅に上回る伸びを記録した。金額の多い順にシンガポールが12.2%増、ベトナムが17.0%増、マレーシアが13.8%増、タイが13.0%増といずれも2桁伸びた。米国の関税措置発動を見越したフロントローディング(前倒し輸出)が世界的に観測される中、ASEANでは特に、中国からの輸出代替や生産移転の進展、相対的に低い対米関税率などの構造要因も重なった。そのため、一時的な前倒しにとどまらず、2025年を通じて対米輸出の高い伸びが持続した。米中対立も要因の1つとして、ASEANはサプライチェーンのハブとしての役割を高めている。
アジアの中で最も伸び率が大きかったのは台湾で、前年比35.1%増の6,408億ドルに急伸した。最大の仕向け先は、シェア30.9%を占める米国だった。台湾の米国向け輸出は、1999年以来初めて中国と香港向けを上回った。特に高性能コンピューティングやAIサーバーなどを含む情報通信機器が急増。半導体や情報通信機器における従来の競争優位性に加え、各国・地域がAI設備の整備を加速させたことが、台湾の輸出を後押しした。
注記
- 注1
-
資源輸出国は、全輸出に占める資源輸出のシェア(世界銀行のWorld Development Indicators、2026年5月18日閲覧)が30%以上の国のうち、貿易データ入手可能な56カ国・地域。本節の「資源」は原油、天然ガス、石炭などの燃料、金属、食料・飲料、非食用農産物の総称。

- 注2
-
光電池等は、2015年時点ではHS854140、2025年は発光ダイオード(HS854141)と光電池(HS854142、HS854143)の合計で定義した。
目次

-
第Ⅰ章
世界と日本の貿易 -
- 第1節 世界の財貿易
- 世界の国・地域別貿易
- 世界の商品別貿易
- 下振れリスクとAIの台頭が交錯する世界貿易
- 第2節 世界のサービス・デジタル貿易
- 第3節 日本の貿易
- 第1節 世界の財貿易
-
第Ⅱ章
世界と日本の直接投資と産業動向 -
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


