

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅲ章 世界の通商秩序を巡る動向
第3節 ルールと価値に基づく国際経済秩序の広がり 第1項 世界および日本のFTAの現状
UAEやインドによるFTAが続々と発効
ジェトロの調べによると、2026年7月1日時点で、世界の発効済みFTA件数は424件であった。2025年には14協定が新たに発効し、2026年1~6月では7協定の発効を確認した(図表Ⅲ- 29)。これらの協定のうち、半数超はUAEを締約国に含む包括的経済連携協定(CEPA)である。同国は2025年4月にコスタリカとモーリシャス、5月にヨルダン、6月にセルビア、8月にニュージーランド、10月にオーストラリアとマレーシア、11月にチリ、2026年2月にベトナム、4月にアゼルバイジャン、5月に韓国とのCEPAが新たに発効した。
2026年上半期では、メルコスールのFTA発効が続いている。メルコスールはブラジル、アルゼンチン、ウルグアイ、パラグアイ、ボリビアの5カ国による地域経済統合である。加盟国人口は約2.8億人、域内GDP合計は約3兆ドルに上る巨大な市場だ。完全には実現していないながら、EUをモデルとした共同市場の形成を視野にいれた関税同盟であり、第三国・地域との通商交渉は、加盟国(現時点ではボリビアを除く4カ国)が一体となって行う。2026年2月に発効したメルコスール・シンガポールFTAは、メルコスールにとって初めて締結したアジアとのFTAである注1。南米諸国がASEANとの貿易拡大を進めるにあたり、シンガポールがゲートウェイを担うと期待される。また、EUとメルコスールの間では、2026年1月にパートナーシップ協定(EMPA)と暫定貿易協定(iTA)が署名され、2026年5月から暫定的な運用が開始された。EUとメルコスールは1999年からFTA交渉を開始しており、締結に至るまでに25年超の歳月を要した。フォン・デア・ライエン欧州委員長は、同協定によって世界最大の自由貿易圏が誕生すると強調し、「これは単なる貿易協定以上のものであり、経済、持続可能性、地政学的な選択において、われわれは開放性、協力、そして相互利益を重視する姿勢を世界に示した」と述べた注2。
中国については、2025年1月にモルディブとのFTAが発効したほか、2026年1月にベラルーシとのサービス貿易および投資協定、同年4月にコンゴ共和国とのEPAのアーリーハーベスト措置が、それぞれ発効した。同年5月から中国は、アフリカ53カ国全てに対して輸入品ゼロ関税を適用注3しており、アフリカ諸国に対する中国への大規模な市場アクセスを提供した。また、ASEAN中国FTA改正議定書(ACFTA3.0アップグレード議定書)も2025年10月に署名しており、中国はグローバルサウスとの経済緊密化を推進している。
| 年 | 月 | 協定名 | 経緯 |
|---|---|---|---|
| 2025 | 1月 | 中国・モルディブ自由貿易協定(FTA) |
|
| 台湾・マーシャル諸島経済協力協定 |
|
||
| 4月 | UAE・コスタリカ包括的経済連携協定(CEPA) |
|
|
| UAE・モーリシャス CEPA |
|
||
| 5月 | ユーラシア経済連合(EAEU)・イランFTA |
|
|
| UAE・ヨルダン CEPA |
|
||
| シンガポール・太平洋同盟 FTA |
|
||
| 6月 | UAE・セルビア CEPA |
|
|
| 8月 | UAE・ニュージーランド CEPA |
|
|
| トルコ・カタール CEPA |
|
||
| 10月 | EFTA・インド貿易経済連携協定 |
|
|
| UAE・オーストラリア CEPA |
|
||
| UAE・マレーシア CEPA |
|
||
| 11月 | UAE・チリ CEPA |
|
|
| 2026 | 2月 | メルコスール・シンガポールFTA |
|
| UAE・ベトナム CEPA |
|
||
| 4月 | 中国・コンゴ共和国とのEPAアーリーハーベスト措置 |
|
|
| UAE・アゼルバイジャン CEPA |
|
||
| 5月 | UAE・韓国 CEPA |
|
|
| EUメルコスール・パートナーシップ協定(EMPA)・暫定貿易協定(iTA) |
|
||
| 6月 | インド・オマーン CEPA |
|
- 出所:
- ジェトロ「FTAデータベース」「ビジネス短信」、政府発表などから作成
FTAの交渉開始・再開、署名が活発に
現時点では未発効であるものの、2025年以降に交渉が開始された協定、署名・実質妥結に至った協定も多数見られた。急速にFTA交渉を進めているのがUAEである。発効済みの協定を除くと、2024年にコロンビア、2025年にケニア、ウクライナ、中央アフリカ共和国、コンゴ共和国、EAEU、アンゴラ、2026年にフィリピン、ナイジェリアとの間でCEPAやFTAを署名済みだ。日本とのCEPAも2026年3月に妥結に至った。また、EU、ペルーとの間での交渉を開始した。同国は2021年以降、アジア大洋州、欧州、アフリカ、中南米などとのFTAネットワークを広げており、中東のFTAハブになりつつある(図表Ⅲ- 30)。
EUは、2025年1月にマレーシアとのFTA交渉を再開させ、同年5月にUAEとの交渉を開始した。FTA以外では、同年3月に韓国とのデジタル貿易協定(DTA)を実質妥結し、同年5月にシンガポールとのDTAに署名した。スイス、ノルウェー、アイスランド、リヒテンシュタインが加盟するEFTAは、2025年10月にインドとの貿易経済連携協定(TEPA)が発効しており、同年1月にタイとのFTA、同年6月にマレーシアとのEPA、同年9月にはシンガポールとのDTAに署名するなど、ASEANとの関係深化を進めている。
カナダもFTA交渉を推進している。2025年5月にエクアドルとのFTAが実質妥結、同年8月にメルコスールとの交渉を再開するなど、中南米地域とのFTA締結を急いでいる。また、同年9月にインドネシアとのCEPAに署名、11月にフィリピン、タイとのFTAの交渉開始、2026年3月にインドとのCEPA交渉を再開するなど、アジアとの交渉も加速している。交渉中のASEANカナダFTAは、2025年中の妥結を目指していたが、2026年中の目標に延長された。
インドも、積極的なFTA交渉を続けている。2025年10月にEFTAとのTEPA、2026年6月にオマーンとのCEPAが発効した。2025年7月に英国、2026年4月にニュージーランドとのFTAに署名した。また、モルディブ、イスラエル、EAEU、カナダとの間で交渉を開始/再開をした。ロシア、カザフスタン、ベラルーシ、アルメニア、キルギスが加盟するEAEUは、インドとの交渉開始以外では、2025年5月にイランとの間で恒久的なFTAを発効させ、6月にUAEとモンゴル、12月にインドネシアとのFTAに署名した。
| 年 | 月 | 協定名 | 動向 |
|---|---|---|---|
| 2025 | 1月 | EFTA・タイ自由貿易協定(FTA) | 署名 |
| UAE・ケニア包括的経済連携協定(CEPA) | 署名 | ||
| EU・マレーシア FTA | 交渉再開 | ||
| 2月 | UAE・ウクライナ CEPA | 署名 | |
| 3月 | UAE・中央アフリカ共和国 CEPA | 署名 | |
| 4月 | UAE・コンゴ共和国 CEPA | 署名 | |
| チリ・トリニダード・トバゴ特恵貿易協定 | 署名 | ||
| タイ・ブータン FTA | 署名 | ||
| 5月 | 湾岸協力理事会(GCC)・マレーシア FTA | 交渉開始 | |
| エクアドル・カナダ FTA | 実質妥結 | ||
| チリ・フィリピン CEPA | 交渉開始 | ||
| EU・UAE FTA | 交渉開始 | ||
| タイ・バングラデシュ FTA | 交渉開始 | ||
| 6月 | EFTA・マレーシア経済連携協定(EPA) | 署名 | |
| UAE・EAEU CEPA | 署名 | ||
| EAEU・モンゴル FTA(暫定貿易協定) | 署名 | ||
| 7月 | 英国・インド FTA | 署名 | |
| インド・モルディブ FTA | 交渉開始 | ||
| 8月 | インドネシア・ペルー CEPA | 署名 | |
| UAE・アンゴラ CEPA | 署名 | ||
| メルコスール・カナダ FTA | 交渉再開 | ||
| 9月 | 韓国・エクアドル戦略的経済補完協定 | 署名 | |
| カナダ・インドネシア CEPA | 署名 | ||
| 10月 | 英国・グリーンランド FTA | 交渉再開 | |
| 韓国・マレーシア FTA | 交渉妥結 | ||
| メルコスール・インドネシア FTA | 交渉開始 | ||
| 11月 | イスラエル・インド FTA | 交渉再開 | |
| カナダ・タイ FTA | 交渉開始 | ||
| カナダ・フィリピン FTA | 交渉開始 | ||
| EAEU・インド FTA | 交渉開始 | ||
| UAE・ペルー CEPA | 交渉開始 | ||
| 12月 | EAEU・インドネシア FTA | 署名 | |
| 2026 | 1月 | UAE・フィリピン FTA | 署名 |
| UAE・ナイジェリア CEPA | 署名 | ||
| EU・インド FTA | 交渉妥結 | ||
| 2月 | 日本・バングラデシュ EPA | 署名 | |
| インド・GCC FTA | 交渉開始 | ||
| メルコスール・韓国 FTA | 交渉再開 | ||
| 3月 | 日本・UAE CEPA | 交渉妥結 | |
| EU・オーストラリアFTA | 交渉妥結 | ||
| カナダ・インド CEPA | 交渉再開 | ||
| 4月 | インド・ニュージーランド FTA | 署名 | |
| 5月 | EU・メキシコ FTA 現代化交渉 | 署名 | |
| 英国・GCC FTA | 署名 |
- 注:
- 未発効の協定に限る。
- 出所:
- ジェトロ「FTAデータベース」「ビジネス短信」、政府発表などから作成
地域を超えたメガFTA同士での連携が進む
保護主義に対抗するかのように、メガFTA注4の拡大や地域ブロック間で連携する動きが進展を見せた。CPTPPでは、2026年5月にコスタリカの加入交渉が、実質的に妥結した。同国は2022年8月に加入申請を行い、2024年11月から加入手続きが開始されていた。原加盟国の11カ国に加えて、英国が2024年12月に加盟しており、コスタリカが正式に加われば加盟国は13カ国に増大する。現状、CPTPP加盟12カ国の総人口は5.9億人(世界シェア7.2%)、GDP総額は15.9兆ドル(14.4%)、貿易総額は8.5兆ドル(17.6%)を占める。
現在までにCPTPPに加入申請をした国・地域としては、2021年に中国、台湾、エクアドル、2022年にウルグアイ、2023年にウクライナ、2024年にインドネシア、2025年にフィリピン、UAE、カンボジア、直近では2026年6月にアルゼンチンが加入申請を行った。ウルグアイについては2025年11月に加入作業部会が設置され、正式に加入手続きが開始された。2026年6月のCPTPP閣僚会合では、インドネシア、フィリピン、UAEについて、加盟交渉に向けた予備的議論の実施が決定した注5。
ASEAN、日本、中国、韓国、オーストラリア、ニュージーランドの15カ国で構成されるRCEP協定については、香港、スリランカ、チリ、バングラデシュが加入申請している注6。2025年11月に第5回RCEP首脳会合が開催され、新規加入申請国・地域の加入プロセスの推進や2027年の包括的見直しに向けた準備の開始などが合意された。RCEP協定への新規加入については、2024年10月に手続きが採択注7されている。申請を受けたRCEP合同委員会が審議し、勧告を受けたRCEP閣僚が承諾する。その後、アドホックな加盟作業部会(AWG)を立ち上げて正式な加入プロセスを開始する流れになる。ニュージーランドのウェリントンで実施された第12回合同委員会でも、新規加入プロセスの議論が実施された注8。
EUは前述のとおり、メルコスールやインドといった地域をまたいだ大型のFTAを妥結させたことに加えて、2025年4月からCPTPPとの連携に意欲を示している。フォン・デア・ライエン委員長は報道各社の取材に対して「CPTPP加盟国との構造的協力により次世代の多国間主義を築く」など、CPTPPとの協調について繰り返し言及している注9。同年11月にはオーストラリアのメルボルンで第1回の「CPTPP・EU貿易投資対話」を閣僚レベルで実施し、貿易多角化、デジタル貿易、貿易・投資の円滑化、サプライチェーンの強じん化、世界貿易の環境といった分野で協力を模索すると発表した。2026年3月には、カメルーンのヤウンデでのWTO第14回閣僚会議(MC14)の機会に、CPTPP締約国とEUの閣僚級会合が実施された。声明によると、ルールに基づく貿易および多角的貿易体制への支援や、多国間暫定上訴仲裁アレンジメント(MPIA)への参加の推進といった議論がなされた注10。ただし、有識者の間では、ルールのすり合わせなど交渉の難航が見込まれるためEUがCPTPPに参加するのは困難だとする見方もある注11。当面は分野別での緩やかな協力が模索される見通しだ。
CPTPP締約国は2025年11月、同じくメルボルンでASEANとも第1回となる貿易投資対話を実施している注12。CPTPPにはASEAN4カ国が参加しており、3カ国が加盟申請をしている。同対話においても、実践的な協力に向けて協力可能性のある分野を探すことで合意があった。また、WTOを中核とするルールに基づいた多角的貿易体制の強化についても共通のコミットメントを表明した。
日本のEPA交渉、バングラデシュやUAEと進展
日本はこれまで51カ国・地域と22のEPA/FTA等を発効・署名済みだ注13。2025年の貿易総額約224兆円のうち、これらの国・地域との貿易総額が占める割合(FTAカバー率)は78%に達している。また、湾岸協力会議(GCC)やトルコ等の交渉中のEPAのカバー率は7%となっている。
2026年2月には、日バングラデシュEPAが署名された。バングラデシュは中国、インド、ASEANに囲まれ、地理的にも要衝に位置しており、約1.8億人を抱える魅力的な成長市場である。日本とのEPAは、バングラデシュにとって初めてのEPAであり、日本にとっても後発開発途上国(LDC)との二国間EPAは初の事案でもある。産業界からはグローバルサウスとの連携強化に向けた期待の声もある。2022年末に共同研究の立ち上げで一致し、2023年4月~9月に共同研究、2024年3月から交渉が開始され、2025年12月には大筋合意という早期妥結となった。同EPAでは、バングラデシュ側の譲許では自動車部品や鉄鋼などの高関税品の関税撤廃が約束されている。日本側は、繊維製品への関税を即時撤廃し、LDCのステータスから2026年11月に卒業する予定注14の同国繊維製品の優位性が維持される見込みだ。また、物品の関税撤廃等の市場アクセスの改善のみならず、電子商取引、補助金、競争、労働を含む幅広い分野でルールが整備されている。税関手続きや貿易円滑化などでは、同国に進出する日系企業にとってもビジネス環境の改善による恩恵が期待される。
2024年9月から交渉が開始された日UAE・CEPAは、7回の交渉会合を経て、2026年3月に交渉妥結に至った。UAEは安定的な統治と豊富な天然資源を生かし、地域随一の経済・物流・交通の拠点として発展している。前述のとおり、2021年頃から二国間のCEPA締結を推進しており、30以上の国・地域とCEPAを署名するなど、貿易ハブとしての存在感を高めている。日本にとっては原油輸入相手国として約4割を占めるなど、エネルギー安全保障上の最重要パートナーである。同CEPAでは、輸入額に占める無税割合を協定発効後10年以内に、日本は約98.7%から約99.9%、UAEは約11.5%から約96.4%へと引き上げる(2022年~2023年の貿易実績の平均に基づく)。2022年~2023年におけるUAEの対日輸入品目としては輸送機器が59%、一般機械・電気機械が24%、鉄鋼が5%となっている。乗用車、バス、トラックの一部が7年以内に関税撤廃されるほか、鉄鋼・同製品や自動車部品なども10年以内に関税撤廃が見込まれる。一方、日本の対UAE輸入の96%が石油・同製品だ。CEPAによって石油化学製品の関税が撤廃されるほか、エビや香辛料、パーム油といった農林水産品も関税が撤廃される。
なお、2026年6月にフランスで開催されたG7サミットにおいて、ブラジルのルイス・イナシオ・ルーラ・ダ・シルバ大統領は高市首相と首脳会談を行い、日メルコスールEPAの交渉開始に合意した。
特定原産地証明書の発給件数、RCEP協定が約4割
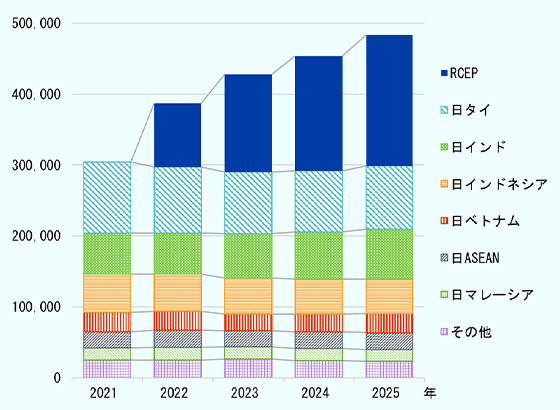
経済産業省によると、2025年の特定原産地証明書の発給件数は前年比6.6%増の48万3,242件に増加し、過去最高を更新した。中でも最も発給件数が多い原産地証明書(CO)は、RCEP協定に基づく「フォームRCEP」であり、14.3%増の18万4,773件となった(図表Ⅲ- 31)。同協定が2022年に発効して以降、フォームRCEPの発給件数は毎年2桁の伸び率で増加しており、2025年では全体の38%を占めるに至った。発効から4年足らずでRCEP協定の利用規模がここまで大きくなった理由としては、日本の輸出相手国・地域として第2位の中国、第4位の韓国が締約国に含まれており、両国向け輸出においては唯一利用可能なFTAであることが挙げられよう。
- 注:
- 日本商工会議所による発給件数に限る。
- 出所:
- 経済産業省「第一種特定原産地証明書の発給状況」から作成
2番目に発給件数が多いのは、日タイEPA(JTEPA)のCOである「フォームJTEPA」で、3.7%増の8万9,274件であった。JTEPAは2007年に発効してから約20年を経ようとしている、日本のEPAの中でも歴史あるEPAだ。両国間では、二国間EPA以外にも日ASEAN経済連携(AJCEP)協定やRCEP協定といった新たな選択肢が出現する中で、JTEPAの発給件数はこの数年で見ると横ばいとなっている。ただし、利便性は向上しており、2025年11月、日本からタイへの輸出において、COのデータ交換(e-CO)の運用が開始された。日本商工会議所のシステムと、タイ側のナショナル・シングルウィンドウ(NSW)システムが連結され、データの即時交換が可能となった。PDFで送付するよりも早く、改ざんリスクも低い。
3番目に多かったのは日インドCEPAで、5.8%増の6万9,983件に上った。日本からインドへの輸出は2025年で2兆8,600億円に上り、2021年に比べて倍増している。「メイク・イン・インディア」政策の影響により、インド側で関税が高水準の品目が多く、EPAを活用したコスト削減のメリットが大きいため、利用を検討する企業は多いのだが、問題点と改善要望の声が少なくない。1つには原産地規則の厳しさが挙げられており、付加価値基準と関税番号変更基準の両方を満たす必要があることがハードルになっている。2つ目は、インド財務省が原産品判定のルールとして2020年9月に設けた「CAROTAR2020」だ。特定原産地証明書を利用した輸入者に対して原産性に関する情報を保持することが義務付けられ、税関より要求があった場合に詳細を提出する必要がある。通関が止まるケースも生じ、輸入の都度、複雑かつ多数の書類の提出が必要になったことから、EPA適用を断念している企業もある注15。
RCEP協定や日EU・EPAを使った輸入が拡大
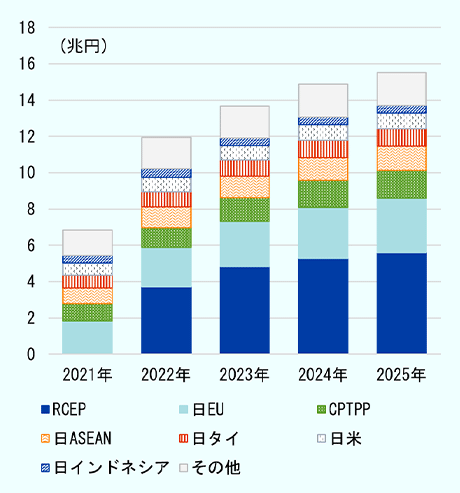
財務省貿易統計によると、2025年に日本のEPAを適用して輸入した実績額は、前年比4.3%増の15兆5,100億円となった(図表Ⅲ- 32)。輸入においても、最も利用額が大きかったのはRCEP協定で、6.3%増の5兆6,000億円と全体の36.1%を占めた。RCEP協定の締約国の中でも利用額が最大であったのは中国で、RCEP全体のうち83.1%のシェアを占める。続いて韓国が7.7%、ベトナムが6.4%の順となっている。
- 出所:
- 税関「経済連携協定別時系列表」から作成
2番目に利用額が大きかったのは日EU・EPAであり、5.8%増の2兆9,910億円であった。日EUでの原産地証明は、自己申告制度のみとなっているため、日本からの輸出額については把握しづらいが、輸入統計での利用状況は右肩上がりで増えている。3番目はCPTPP協定で、4.2%増の1兆5,450億円となった。同協定についても、原則は自己申告制度に基づく輸入となっている注16。
利用できる協定が増える中で、仕入れ先の輸入相手国は同じであっても、使う協定に変化が見られている。例えば、マレーシアやベトナムとの貿易では、近年になってCPTPP、RCEP協定、AJCEP協定、二国間協定〔日マレーシアEPA(JMEPA)、日ベトナムEPA(JVEPA)〕と選択肢が4つに増えた。日本への輸入時に使われている協定をみると、2021年時点では、マレーシアからはJMEPA、ベトナムからはAJCEP協定を利用するのが一般的だったのだが、2025年時点ではCPTPPやRCEP協定を使った輸入割合が増えている(図表Ⅲ- 33)。
図表Ⅲ-33 日本のマレーシア、ベトナムからのEPAを適用した輸入(協定別、構成比)
| 協定 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|---|---|
| CPTPP | 0.0 | 0.1 | 17.3 | 20.4 | 20.5 |
| RCEP | ー | 1.4 | 2.8 | 3.9 | 4.8 |
| AJCEP | 32.7 | 36.3 | 25.9 | 26.0 | 27.7 |
| JMEPA | 67.3 | 62.2 | 54.0 | 49.8 | 47.0 |
| 協定 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|---|---|
| CPTPP | 7.3 | 7.4 | 8.9 | 9.5 | 10.0 |
| RCEP | ー | 8.8 | 15.0 | 18.2 | 21.2 |
| AJCEP | 73.6 | 66.2 | 60.7 | 57.7 | 55.1 |
| JVEPA | 19.1 | 17.6 | 15.4 | 14.5 | 13.8 |
- 出所:
- 税関「経済連携協定別時系列表」から作成
原材料・部品のコストが増大する中で、日本への輸入時にEPAを積極的に使っていけば、原価の低減へとつながり、競争力を高めることも可能だ。また、輸出においても日EUやCPTPPのような、原産地証明手続きが自己申告制度の協定の利用が増える傾向にある。外務省によると、日本からEUへの輸出(2024年)のうち、金額ベースで73%はEPA特恵関税を利用した輸出となっている注17。EU側の統計によれば、同年のEPA特恵関税を利用した日本からの輸入額は前年比3.2%増の238億5,475万ユーロと伸びた。自己申告制度は第三者証明に比べて機動的に原産地証明書を発給できるなど、事業者としては利便性が高くなるメリットがある。一方、原産性の証明については第三者が確認するプロセスが無いということでもあり、検認に向けた証憑の準備など、しっかりと対策をしておきたいところだ。
変化する投資協定の性質、進む見直しと失効
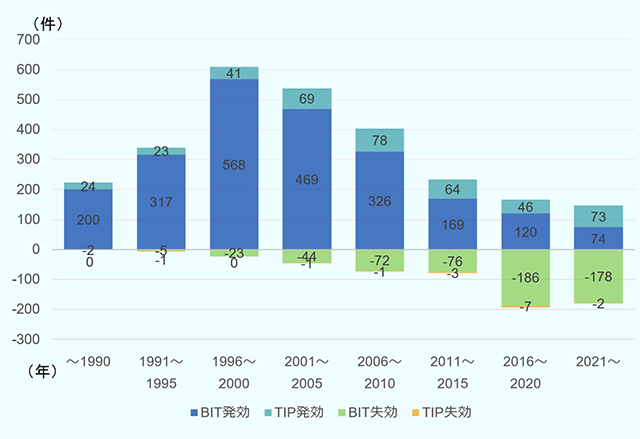
二国間投資協定(BITs)、およびFTAなど投資関連条項を有する複数国間条約(TIPs)からなる発効済み(失効したものを除く)の国際投資協定(IIAs、以下、投資協定)は2026年5月末時点で2,661件である注18。投資協定は1990年代に締結のピークを迎え、1991~2000年の10年間で949件が発効した。その後、2008年の世界金融危機に端を発して、投資協定は見直しの時期に入った(2016年版『ジェトロ世界貿易投資報告』57~59ページ参照)。効力を失った投資協定の総数601件のうち、373件が2016年以降の10年間で失効した。この期間に失効した協定の過半が先進国間の投資協定であった。先進国間の投資協定は全協定の2割に満たないことから、協定の失効には先進国の意向が強かったことが読み取れる。
- 注:
- BITは二国間投資協定、TIPはFTAなど投資関連条項を有する複数国間条約。
- 出所:
- UNCTAD IIA Navigatorから作成
近年、新規発効を失効がやや上回るペースで推移している(図表Ⅲ- 34)。2021年以降では、新規に発効した投資協定147件に対し、この期間に失効した投資協定が180件に上った。なお2025年に限ると新規発効が34件で失効9件を上回っている。2025年の新規発効のうち15件はアラブ首長国連邦が当事国のFTAまたはBITであり、同国の積極的な対外通商戦略が目立っている。失効した9件ではロシアの3件が最多で、うちウクライナ、リトアニアとのBITは破棄、中国とロシア間では新協定に更新された。
投資協定の内容面では、投資における協力や円滑化さらに投資の保護が主流である。UNCTADのレポート注19によれば、2020~2024年の5年間に締結された協定のうち協定文が参照可能な78件では、「協力」規定を含む協定が82%、「円滑化」が74%、「投資保護」が67%。一方、投資前の参入条件において相手締約国に特恵を約束する「自由化」規定を含む協定は40%にとどまった。35%はFTAなどのTIPsであり、自由化約束を含むBITは同期間でわずか5%に過ぎなかった。
近年の投資協定にみられる傾向の一つに、国家が規制を行う権利の重視が挙げられる。伝統的には投資先国政府による不当な収用などから外国投資の安全と権利を保全する目的で締結されてきた投資協定だが、近年は国家が正当な目的で公共政策を実施する権利に焦点が当たる。前出と同じく2020~2024年の78件では80%に「公共政策に基づく例外」規定が設けられている。同割合は2010~2014年が47%、2015~2019年が66%と、上昇傾向にある。正当な目的には環境、健康、労働基準の保全、企業の社会的責任といったサステナビリティ規定のほか、公の秩序、国家の安全保障上の利益などが含まれる。2010年代以降、締結された投資協定に、公共政策に基づく例外規定が含まれるケースが増えたのと同じくして、投資協定の投資家対国家紛争解決(ISDS)の利用が増加した。2010年以前は年当たりの紛争件数が全て50件未満であったところ、2011年以降は全て50件以上となっている。UNCTADが指摘する投資協定の「見直し」の時期も概ねこの時期からであり、ISDSの利用増加が、投資協定における公共政策の側面重視の契機の一つとなったといえる。
鉱物資源に関する投資家対国家紛争が増加
ISDS紛争事案は2010年代以降に急増した。UNCTADのデータベースに登録されたISDS事案1,463件では、2000年以前に開始された事案は58件、2001~2010年は353件、2011~2020年が730件、2021~2025年が322件で、72%が2011年以降に集中する。被提訴国は途上国が62%、先進国が38%。この割合には大きな変動はない。日本への提訴は1件。提訴企業の出身国は先進国が81%を占め、中でも欧州が全体の過半を占め56%(819件)、米国が16%(240件)で(図表Ⅲ- 35)、欧米企業による提訴が72%を占める。日本企業は6件。係争中の311件および不明の40件を除く1,112件の内訳では、国家優位の裁定が38%(426件)、投資家勝訴が28%(316件)、和解が17%(192件)、裁定を待たずに中断、終了が13%(149件)などとなっている。
産業別では、ISDS紛争はエネルギー案件が多い一方で、直近では鉱物資源に関するISDSが増加。2020年までの合計ではエネルギー案件注20の割合が全案件の18.0%、鉱物資源案件は9.6%だったのに対し、2021年以降では同15.5%、17.7%と鉱物資源が上回る。UNCTADは2010年代以降、とりわけ重要鉱物に関するISDS紛争の増加を指摘している注21。
| 多い順 | 被提訴国 |
被提訴 件数 |
提訴企業出身国 |
提訴 件数 |
|---|---|---|---|---|
| 1 | ベネズエラ | 67 | 米国 | 240 |
| 2 | アルゼンチン | 65 | オランダ | 138 |
| 3 | メキシコ | 61 | 英国 | 129 |
| 4 | スペイン | 58 | ドイツ | 90 |
| 5 | エジプト | 48 | スペイン | 82 |
| 6 | チェコ | 43 | カナダ | 80 |
| 7 | ポーランド | 41 | フランス | 69 |
| 8 | ウクライナ | 38 | スイス | 56 |
| 9 | ペルー | 36 | イタリア | 53 |
| 10 | カナダ | トルコ | 51 |
- 出所:
- UNCTAD ISDS Navigatorから作成
| 多い順 | 投資協定名 | 発効年 | 区分 | 件数 |
|---|---|---|---|---|
| 1 | エネルギー憲章条約 | 1998 | TIP | 175 |
| 2 | NAFTA/USMCA | 1994/2020 | TIP | 114 |
| 3 | アルゼンチン・米国 | 1994 | BIT | 22 |
| 4 | イスラム諸国会議機構投資協定 | 1988 | TIP | |
| 5 | CAFTA-DR | 2006 | TIP | 21 |
| 6 | オランダ・ベネズエラ | 1993 | BIT | 20 |
| 7 | スペイン・ベネズエラ | 1997 | BIT | 19 |
| 8 | ロシア・ウクライナ | 2000 | BIT | 18 |
| 9 | エクアドル・米国 | 1997 | BIT | 17 |
| 10 | アルゼンチン・スペイン | 1992 | BIT | 12 |
- 注:
-
- NAFTAでは92件、改正後のUSMCAでは22件
- イスラム諸国会議機構は現、イスラム協力機構
- CAFTA-DRは中米5カ国およびドミニカ共和国と米国のFTA
- オランダ・ベネズエラ投資協定は2008年に失効
- ロシア・ウクライナ投資協定は2025年に失効
- エクアドル・米国投資協定は2018年に失効
- 出所:
- UNCTAD ISDS Navigatorから作成
エネルギー憲章条約の行方
投資協定の中で、1998年に発効したエネルギー憲章条約(ECT)は、図表Ⅲ- 36のとおり最もISDS提訴の多い協定である。ECTは1990年代の旧ソ連解体を契機に、CIS諸国や東欧諸国へのエネルギー投資を促進し、同地域での多国籍企業の投資を保護するなどの目的で締結された複数国間条約(TIP)である。
ECTは旧ソ連諸国よりも圧倒的にスペイン(52件)、イタリア(15件)をはじめとするいわゆる西側諸国における、再エネ由来電力の固定価格買い取り制度や税制優遇措置などのインセンティブの変更に対して、多国籍企業によるISDS提訴に用いられた。かかる状況を受けECTへの批判が高まり、ECTは条約改正により課題の克服を試みたものの、2025年6月にEUが正式にECTから脱退した(一部のEU加盟国はECTに残留)。改正条約は2025年9月から暫定適用が開始したが2026年3月末現在、改正条約を批准・寄託したのは、スロバキア1カ国のみだ。日本も暫定適用を受け入れないと宣言している。
ECTは投資家による投資利益の保護を重視した旧来型投資条約の典型であり、現代型への転換に事実上失敗し、役割を終えつつある。一方、ECTを脱退しても締約国には脱退から20年間、ISDS提訴の対象となり(サンセット条項)、投資家にとってはISDSの根拠としてのECTの利用価値は当面残存することになる。
投資協定の認知度と活用
ジェトロの2025年度本社アンケートによれば、2025年時点で日本企業の投資協定に対する認知度は、海外に拠点を持つ回答企業の47.3%で、2020年度に実施した同設問の45.1%から微増したものの、大きな変化はなかった。企業が投資保護に関して課題に直面した際の対処として、「現地専門家(コンサルタントなど)への相談」が49.2%で最多だ。
投資協定のISDS制度は企業にとっては最後の砦だが、コストが大きく利用は極めて限定的となる。投資協定違反に該当する疑義のある機会損失を弁済する解決策の一つとして、日本貿易保険(NEXI)の海外投資保険がある。同保険では、投資協定違反を認定する仲裁判断が存在せずともNEXIが独自に審査し、相手国政府による投資協定上の投資保護義務違反を認定できれば保険金支払いが可能となる。
注記
- 注1
-
2026年2月にシンガポールとパラグアイとの間で発効し、3月にシンガポールとウルグアイの間で発効した。ブラジル、アルゼンチンは国内手続き中のため未発効。

- 注2
-
欧州委員会“Statement by President von der Leyen on the signature of the EU-Mercosur partnership agreement”(2026年1月17日)
- 注3
-
2026年5月1日から2028年4月30日までの期間、対象となるアフリカ20カ国からの輸入品に対しゼロ関税措置を適用する。20カ国は、アルジェリア、エジプト、ボツワナ、赤道ギニア、カーボベルデ、コンゴ共和国、ガーナ、ガボン、ジンバブエ、カメルーン、コートジボワール、ケニア、リビア、モーリシャス、モロッコ、ナミビア、南アフリカ共和国、ナイジェリア、セーシェル、チュニジア。それ以外の33カ国については2017年の後発開発途上国に対する特恵関税措置を適用する。
- 注4
-
USMCA改正やASEAN物品貿易(ATIGA)、ASEAN中国FTA(ACFTA)改正などの動向については、本章「第1節(2)主要国・地域の通商政策」を参照。
- 注5
-
内閣官房「CPTPPオンライン閣僚会合
 」(2026年6月26日)
- 注6
-
ロイター“Hong Kong, Sri Lanka, Chile and Bangladesh seeking to join RCEP trade bloc”(2025年9月25日付)
- 注7
-
ASEAN事務局 “Procedures for Accession to the Regional Comprehensive Economic Partnership (RCEP) Agreement”
- 注8
-
ベトナム商工省プレスリリース(2026年3月18日付)
- 注9
-
日本経済新聞「フォンデアライエン欧州委員長、CPTPPとの協調意欲」(2025年7月23日付)
- 注10
-
内閣官房「CPTPP・EU共同閣僚声明
 (157KB)」(2026年3月27日)
- 注11
-
D. Henig “Perspectives: Why the EU shouldn’t follow the UK into CPTPP”(2023年4月12日)
- 注12
-
内閣官房「CPTPP・ASEAN貿易投資対話閣僚共同声明(237KB)」(2025年11月20日)
- 注13
-
経済産業省「最近のEPA等をめぐる状況(1.8MB)」(2026年3月)
- 注14
-
バングラデシュ政府は2026年2月、国連開発政策委員会(CDP)に対し、LDC卒業準備期間を3年間延長し、その期限を2029年11月まで先送りするよう要請した。2026年6月、CDPは同国の要請を承認するよう勧告した。
- 注15
-
日本機械輸出組合「2025年版各国・地域の貿易・投資上の問題点と要望(インド)」(2026年5月19日閲覧)
- 注16
-
ベトナム、マレーシア、ブルネイからの輸入では、第三者証明も利用できる。
- 注17
-
外務省「日EU間の貿易統計の交換」(2025年6月26日)
- 注18
-
本節における投資協定データはUNCTADのIIA Navigator (2026年5月末時点データ)およびISDS Navigator(同年6月末時点データ)に基づく。
- 注19
-
UNCTAD “The reform of international investment agreements –state of play(887KB)”, IIA Issues Note No.3, 2025
- 注20
-
エネルギー案件は、UNCTADの区分で”Electricity, gas, steam and air conditioning supply”、鉱物資源は”Mining and quarrying”から”Extraction of crude petroleum and natural gas”を除いた案件で集計。
- 注21
-
UNCTAD “Recent trends in investor-State arbitration cases”, IIA Issues Note No.2 , 2025
目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
第Ⅲ章
世界の通商秩序を巡る動向 -
- 第1節 世界の通商政策の最新動向
- 第2節 多国間貿易体制の現状と課題
- 第3節 ルールと価値に基づく国際経済秩序の広がり
- 世界および日本のFTAの現状
- その他二国間・複数国間協定の動き
- サステナビリティを取り巻く潮流と日本企業の対応
(2026年7月28日)


